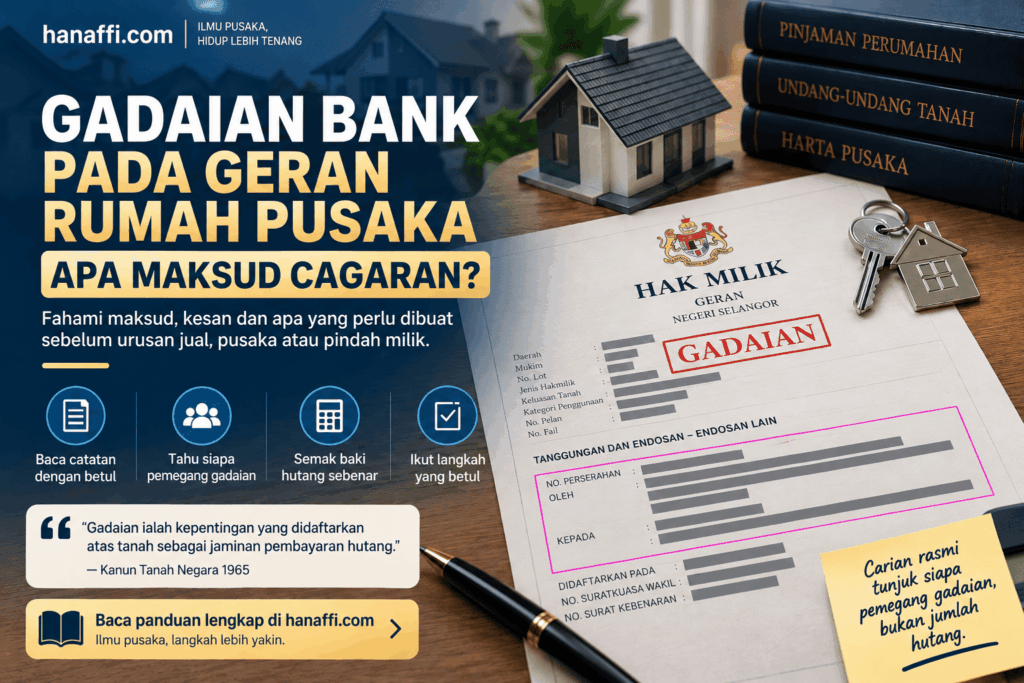
Jika carian rasmi atau geran rumah menunjukkan gadaian kepada sebuah bank, maksud asasnya ialah hak milik tersebut mempunyai gadaian berdaftar sebagai cagaran kepada institusi kewangan.
Ia tidak bermaksud bank menjadi pemilik berdaftar rumah itu. Ia juga tidak menunjukkan baki hutang semasa yang masih perlu dibayar.
Tindakan paling penting ialah membaca catatan gadaian dengan betul, kemudian dapatkan penyata daripada bank sebelum menerima apa-apa dakwaan bahawa waris perlu membayar jumlah tertentu.
Pejabat Daerah dan Tanah Klang menerangkan secara ringkas bahawa gadaian ialah cagaran hak milik tanah kepada institusi kewangan.
Apa Maksud Gadaian atau Cagaran Pada Geran?
Dalam bahasa mudah, pemilik menggunakan hak milik rumah atau tanah sebagai jaminan kepada institusi kewangan bagi pembiayaan tertentu.
Sebab itu kita perlu membezakan tiga pihak atau kedudukan:
| Istilah | Maksud ringkas |
|---|---|
| Pemilik berdaftar | Nama yang direkodkan sebagai pemilik pada hak milik |
| Penggadai | Pihak yang menggadaikan hak milik atau kepentingannya |
| Pemegang gadaian | Institusi yang menerima gadaian sebagai cagaran, lazimnya bank atau institusi kewangan |
Catatan gadaian tidak dengan sendirinya menukar bank menjadi pemilik berdaftar.
Sebaliknya, ia menunjukkan terdapat kepentingan gadaian yang perlu diambil kira apabila hartanah hendak dijual, dipindah milik atau dilepaskan daripada gadaian.
Cara Baca Catatan “Gadaian Menjamin Wang Pokok”
Pada carian rasmi, bahagian gadaian biasanya perlu dibaca dengan melihat beberapa perkara bersama-sama.
Antaranya:
- nombor perserahan atau nombor pendaftaran;
- siapa yang dinyatakan di bahagian “oleh”;
- bahagian atau kepentingan yang terlibat;
- siapa yang dinyatakan di bahagian “kepada”;
- tarikh pendaftaran; dan
- rujukan suratcara atau kuasa wakil jika dinyatakan.
Sebagai contoh situasi, sebuah rumah mempunyai dua pemilik berdaftar, masing-masing memegang 1/2 bahagian. Carian kemudian menunjukkan gadaian dibuat “oleh” kedua-dua pemilik “kepada” Bank X.
Daripada rekod itu, kita boleh memahami bahawa gadaian berdaftar melibatkan kepentingan yang dinyatakan dan Bank X ialah pemegang gadaian.
Namun, jangan melangkah lebih jauh daripada apa yang dokumen benar-benar tunjuk.
Catatan itu sahaja tidak membuktikan siapa yang selama ini membayar ansuran, siapa yang mengeluarkan wang deposit, atau siapa akhirnya perlu menanggung sebarang kekurangan selepas jualan.
Apa Yang Carian Rasmi Boleh dan Tidak Boleh Tunjukkan?
PTG Selangor menerangkan bahawa carian rasmi digunakan untuk memeriksa atau mendapatkan ekstrak daripada daftar hak milik, buku perserahan, buku pembetulan serta instrumen urus niaga atau permohonan yang berkaitan.
Ini penting kerana carian rasmi ialah rekod tanah. Ia bukan penyata akaun pinjaman bank.
| Boleh disemak daripada catatan berkaitan | Tidak boleh dipastikan daripada carian rasmi sahaja |
|---|---|
| Nama pemilik berdaftar | Baki pinjaman semasa |
| Bahagian pemilikan yang tercatat | Jumlah penebusan pada tarikh tertentu |
| Kewujudan gadaian berdaftar | Ansuran tertunggak |
| Nama pemegang gadaian | Sama ada perlindungan pembiayaan telah membuat bayaran |
| Nombor dan tarikh pendaftaran | Hasil bersih yang akan diterima selepas jualan |
| Instrumen atau rujukan yang direkodkan | Siapa secara peribadi wajib membayar shortfall atau “top-up” |
Jadi, jika seseorang berkata “masih ada RM10,000 lebih kena tambah”, angka itu tidak boleh disahkan hanya dengan melihat carian rasmi.
Pemilik Meninggal Dunia: Adakah Gadaian Terus Hilang?
Jangan anggap begitu.
Kematian salah seorang pemilik atau peminjam tidak dengan sendirinya membuktikan pembiayaan telah selesai atau gadaian telah terpadam daripada rekod.
Bagi urusan pusaka, dua perkara perlu dipisahkan:
- bahagian pemilikan si mati, yang menentukan kepentingan hartanah yang perlu diurus sebagai pusaka; dan
- tanggungan atau pembiayaan, yang perlu disahkan melalui dokumen institusi kewangan.
Jika anda mahu memahami bagaimana bahagian rumah si mati ditentukan sebelum pembahagian, baca Faraid Rumah Pusaka: Cara Bahagi Antara Waris.
Artikel itu juga menerangkan bahawa bagi rumah yang masih mempunyai pembiayaan, waris perlu mendapatkan penyata baki semasa dan pengesahan berkaitan perlindungan pembiayaan, bukannya menganggap hutang selesai selepas kematian.
Peguam Kata Waris Perlu “Top-Up”: Apa Perlu Disemak?
Jangan terus setuju atau menolak.
Mula dengan dokumen.
Sekurang-kurangnya, semak perkara berikut:
- penyata penebusan atau redemption statement daripada institusi kewangan;
- harga jualan dalam perjanjian jual beli;
- penyata kira-kira transaksi atau completion statement jika ada;
- kos atau bayaran yang ditolak daripada hasil jualan;
- status perlindungan pembiayaan seperti MRTA, MRTT atau perlindungan lain jika berkaitan; dan
- perintah pusaka, perintah jualan atau dokumen kuasa yang berkaitan.
Bank Negara Malaysia mempunyai dokumen polisi khusus tentang pengeluaran redemption statement bagi pinjaman atau pembiayaan perumahan.
Bagi kes yang dikategorikan tidak kompleks, polisi itu menetapkan redemption statement dikeluarkan dalam tempoh dua hari bekerja bermula hari bekerja berikutnya selepas arahan diterima daripada pelanggan atau peguam pelanggan.
Perkara lebih penting untuk waris ialah fungsi dokumen itu: ia datang daripada institusi kewangan dan digunakan untuk mengetahui jumlah yang perlu diselesaikan bagi penebusan pembiayaan pada keadaan atau tarikh yang berkaitan.
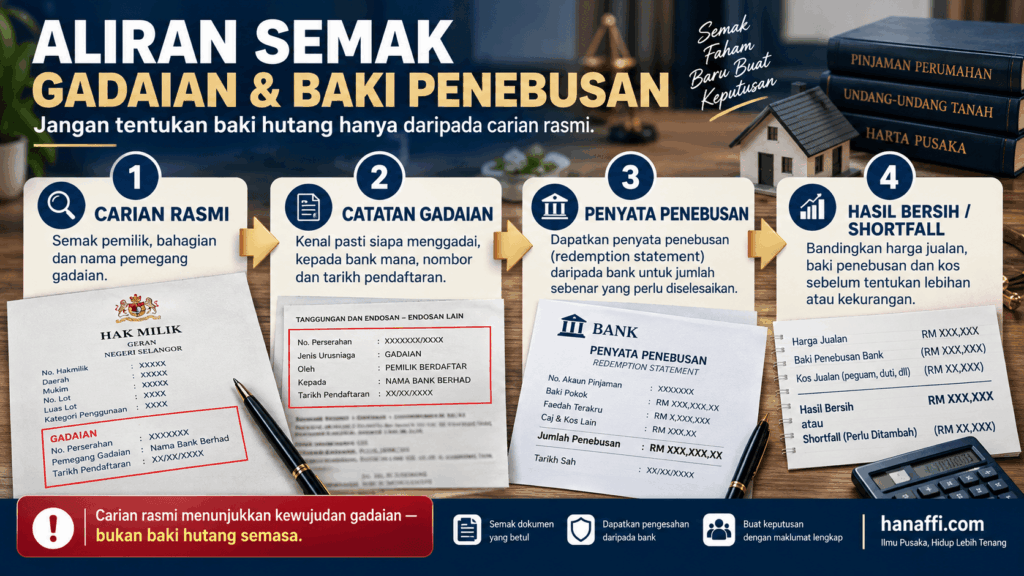
Kenapa angka “top-up” boleh timbul?
Secara konsep, jualan rumah boleh menghasilkan salah satu daripada dua keadaan:
Hasil jualan yang tersedia melebihi jumlah penebusan dan kos berkaitan
→ ada lebihan yang boleh diurus mengikut hak pihak yang berkaitan.
Hasil jualan yang tersedia tidak mencukupi untuk jumlah penebusan dan kos berkaitan
→ wujud kekurangan atau shortfall.
Tetapi kewujudan shortfall tidak secara automatik menjawab siapa yang wajib mengeluarkan wang peribadi untuk menampungnya.
Jawapan itu boleh bergantung pada perjanjian pembiayaan, perjanjian jual beli, pihak yang terikat, perintah mahkamah atau pusaka, bentuk pemilikan dan fakta transaksi sebenar.
Sebab itu angka sahaja tidak mencukupi.
Lima Kesilapan Apabila Membaca Catatan Gadaian
1. Menganggap bank ialah pemilik rumah
Nama bank sebagai pemegang gadaian tidak sama dengan nama bank sebagai pemilik berdaftar.
2. Menganggap jumlah hutang ada dalam carian rasmi
Carian rasmi boleh menunjukkan catatan gadaian, tetapi bukan penyata baki pembiayaan semasa.
3. Menganggap “pembeli” ialah penghutang hanya kerana nama bank ada pada geran
Lihat siapa yang sebenarnya dinyatakan sebagai penggadai dan semak dokumen pembiayaan. Jangan membuat kesimpulan daripada nama bank sahaja.
4. Menganggap kematian memadamkan gadaian
Kematian boleh mencetuskan urusan pusaka dan tuntutan perlindungan tertentu, tetapi status pembiayaan serta gadaian tetap perlu disahkan melalui dokumen.
5. Membayar “top-up” berdasarkan penerangan lisan sahaja
Dalam urusan pusaka, jumlah kewangan yang memberi kesan kepada hak waris perlu disokong dengan dokumen.
Panduan asas ini selari dengan prinsip dalam Cara Menguruskan Harta Pusaka Selepas Kematian: tuntutan hutang jangan diterima hanya berdasarkan cakap mulut; minta bukti, rekod transaksi, perjanjian atau dokumen yang boleh disemak.
Langkah Waris Jika Jumpa Gadaian Pada Carian Rasmi
Gunakan urutan ini:
- Dapatkan carian rasmi yang sesuai untuk semakan semasa.
- Kenal pasti nama pemilik berdaftar dan bahagian masing-masing.
- Baca catatan gadaian: siapa “oleh”, siapa “kepada”, nombor dan tarikh pendaftaran.
- Dapatkan redemption statement atau pengesahan baki daripada institusi kewangan.
- Semak dokumen pembiayaan dan perlindungan berkaitan.
- Padankan dengan perjanjian jual beli atau perintah yang berkaitan jika rumah sedang dijual.
- Asingkan bahagian si mati, tanggungan bank dan hasil bersih transaksi sebelum membuat keputusan tentang agihan.
Jika anda sedang menyediakan permohonan pusaka kecil, Panduan Lengkap Pusaka Kecil: Syarat, Dokumen dan Cara Memohon boleh digunakan untuk menyusun dokumen harta dan dokumen hutang.
Pengalaman Tuan Hanaffi
Dalam pengurusan pusaka, satu kekeliruan yang mudah berlaku ialah membaca perkataan “gadaian” seolah-olah ia terus menjawab semua perkara tentang rumah.
Sebenarnya, lebih selamat jika waris memisahkan tiga perkara:
- siapa memiliki berapa bahagian pada hak milik;
- berapa jumlah sebenar yang perlu ditebus daripada bank; dan
- berapa hasil bersih yang tinggal selepas transaksi diselesaikan.
Tiga perkara itu datang daripada dokumen yang berbeza. Apabila dicampurkan, waris mudah tersalah anggap jumlah hutang sebagai bahagian pusaka atau menganggap seseorang wajib membayar sesuatu tanpa bukti yang mencukupi.
Soalan Lazim
Adakah bank menjadi pemilik rumah apabila ada gadaian?
Tidak semata-mata kerana catatan gadaian. Gadaian ialah cagaran hak milik kepada institusi kewangan. Pemilik berdaftar perlu dibaca pada bahagian pemilikan hak milik.
Adakah carian rasmi menunjukkan baki loan rumah?
Tidak. Carian rasmi ialah rekod berkaitan hak milik dan urus niaga berdaftar. Untuk jumlah penebusan pembiayaan, dapatkan redemption statement atau pengesahan rasmi institusi kewangan.
Apa itu redemption statement?
Ia ialah penyata daripada institusi kewangan berkaitan jumlah penebusan bagi pinjaman atau pembiayaan pada keadaan dan tarikh yang ditetapkan oleh institusi berkenaan.
Jika pinjaman sudah habis dibayar tetapi gadaian masih tercatat, apa perlu dibuat?
Itu ialah isu pelepasan gadaian, bukan semata-mata isu baki hutang. Proses pelepasan gadaian menggunakan dokumen dan pendaftaran tersendiri. Artikel ini tidak menghuraikan proses Borang 16N supaya intent tidak bercampur.
Kesimpulan
Apabila carian rasmi menunjukkan gadaian bank pada geran rumah pusaka, jangan terus membuat dua kesimpulan yang salah: bahawa bank ialah pemilik rumah atau jumlah hutang boleh dibaca terus daripada carian tersebut.
Baca siapa pemilik dan penggadai, kenal pasti pemegang gadaian, kemudian dapatkan penyata penebusan daripada institusi kewangan.
Jika ada dakwaan bahawa waris perlu menambah wang, minta jumlah itu ditunjukkan melalui dokumen dan padankan dengan harga jualan, kos transaksi, baki pembiayaan serta perintah yang berkaitan sebelum membuat keputusan.
