Kalau arwah meninggal dunia ketika ASB Financing atau loan ASB masih berjalan, jangan terus buat dua andaian ini:
“Arwah meninggal, jadi loan terus lupus.”
atau:
“Ada takaful, jadi semua unit ASB automatik jadi milik waris.”
Kedua-duanya tidak semestinya betul.
Dalam kes ASB yang masih mempunyai pembiayaan, sekurang-kurangnya empat perkara perlu disemak dahulu:
- berapa baki pembiayaan pada tarikh kematian;
- sama ada pembiayaan mempunyai takaful atau insurans;
- sama ada tuntutan kematian diluluskan dan berapa jumlah yang dibayar; dan
- berapa unit ASB yang akhirnya bebas daripada cagaran selepas urusan dengan bank selesai.
ASNB sendiri menetapkan bahawa jika si mati masih mempunyai unit pinjaman atau unit bercagar, waris perlu berurusan dengan institusi pemberi pembiayaan yang terlibat.
Jadi, jangan kira faraid berdasarkan jumlah ASB yang tertera dalam akaun sebelum status pembiayaan diselesaikan.
ASB Financing Sebenarnya Melibatkan Unit Yang Dicagar
Apabila seseorang mengambil pembiayaan ASB, bank menyediakan pembiayaan untuk pelaburan ASB dan unit yang dibeli melalui kemudahan itu lazimnya menjadi cagaran kepada bank.
Sebagai contoh, Product Disclosure Sheet ASB Financing-i Maybank semasa menyatakan bahawa unit ASB yang diperoleh melalui kemudahan pembiayaan digunakan sebagai cagaran.
AmBank Islamic juga menyatakan bahawa sijil ASB atau ASB2 perlu diberikan sebagai sekuriti bagi pembiayaan tersebut.
Maksudnya, walaupun akaun ASB menunjukkan sejumlah unit, waris tidak boleh terus melihat keseluruhan unit itu sebagai unit bebas milik arwah yang boleh dibahagi.
Status cagaran perlu diselesaikan dahulu.
Rujukan rasmi:
Bila Peminjam Meninggal, Adakah Loan ASB Terus Selesai?
Tidak semestinya.
Perkara pertama yang perlu diperiksa ialah sama ada pembiayaan tersebut mempunyai perlindungan takaful atau insurans yang melindungi kematian peminjam.
Ini penting kerana struktur produk berbeza antara bank.
Sebagai contoh, Product Disclosure Sheet Maybank Islamic semasa menyatakan pelanggan digalakkan mendapatkan perlindungan takaful bagi melindungi baki pembiayaan sekiranya berlaku kematian atau hilang upaya kekal.
Product Disclosure Sheet AmBank Islamic pula menerangkan bahawa Reducing Term Takaful boleh digunakan bagi membantu menyelesaikan pembiayaan apabila berlaku kematian atau hilang upaya menyeluruh dan kekal. Namun, dokumen yang sama juga menyatakan pelanggan boleh memilih untuk tidak mengambil takaful.
Jadi, jangan buat kesimpulan:
“Semua loan ASB memang ada takaful.”
atau:
“Kalau ada takaful, confirm semua baki habis dibayar.”
Waris perlu melihat sijil takaful/insurans sebenar, jumlah perlindungan, tempoh perlindungan, syarat tuntutan dan keputusan tuntutan daripada operator takaful atau syarikat insurans.
Situasi 1: Takaful Melangsaikan Baki Pembiayaan
Katakan arwah mempunyai ASB Financing dan perlindungan kematian yang sah.
Selepas kematian:
- kematian dimaklumkan kepada bank;
- tuntutan takaful dibuat;
- operator takaful menilai tuntutan;
- jika tuntutan diluluskan, manfaat dibayar mengikut sijil dan terma perlindungan; dan
- bank menentukan baki pembiayaan yang telah diselesaikan serta status cagaran.
Jika pembiayaan telah dilangsaikan sepenuhnya, barulah kedudukan unit ASB yang telah bebas daripada cagaran boleh diperiksa.
Bagi ASB biasa yang masih menjadi milik arwah dan tidak tertakluk kepada Hibah Amanah yang berkuat kuasa, unit atau nilai yang menjadi milik penuh arwah perlu diurus sebagai sebahagian harta pusaka.
Untuk memahami status ASB biasa selepas kematian, baca:
Duit ASB Arwah Kena Faraid Ke?
Situasi 2: Takaful Ada, Tetapi Jangan Terus Anggap Cukup
Perlindungan takaful bukan alasan untuk waris terus membuat pengiraan sendiri.
Contohnya, boleh timbul persoalan:
- Adakah jumlah perlindungan sama dengan baki pembiayaan semasa?
- Adakah perlindungan masih aktif ketika kematian?
- Adakah tuntutan memenuhi terma sijil?
- Adakah terdapat pengecualian atau dokumen tambahan?
- Adakah jumlah yang dibayar cukup untuk melangsaikan keseluruhan baki?
Jawapan sebenar bergantung kepada kontrak pembiayaan dan sijil perlindungan arwah.
Sebab itu tindakan yang betul ialah mendapatkan pengesahan bertulis atau penyata penyelesaian daripada bank, bukan menganggarkan sendiri berdasarkan baki ASB dalam aplikasi.
Situasi 3: Tiada Takaful atau Tuntutan Tidak Menyelesaikan Semua Baki
Ini keadaan yang paling mudah disalah faham.
Jika tiada perlindungan kematian, atau manfaat yang dibayar tidak mencukupi untuk menyelesaikan baki pembiayaan, hak bank terhadap unit yang dicagarkan masih perlu diambil kira berdasarkan perjanjian pembiayaan.
ASNB dalam terma Hibah Amanah menjelaskan bahawa unit yang diperoleh melalui pembiayaan atau cagaran tertakluk kepada perjanjian antara pemegang unit dengan institusi kewangan.
ASNB juga menjelaskan bahawa unit yang masih di bawah pembiayaan akan dibayar kepada pemberi pembiayaan, manakala hanya unit milik penuh yang bebas daripada bebanan boleh diagihkan kepada penerima Hibah Amanah.
Prinsip penting untuk waris ialah:
selesaikan status pembiayaan dahulu, kemudian tentukan apa yang benar-benar tinggal sebagai unit atau nilai milik arwah.
Bank juga mempunyai hak tertentu terhadap sijil/unit yang dicagarkan apabila berlaku kegagalan pembayaran, tertakluk kepada perjanjian produk masing-masing. Sebagai contoh, dokumen semasa Maybank dan AmBank menyatakan bank boleh menjual atau mencairkan sijil ASB dalam keadaan default tertentu.
Jadi, jangan biarkan urusan tergantung terlalu lama tanpa menghubungi bank.
Waris Perlu Bayar Loan ASB Arwah Dengan Duit Sendiri Ke?
Jangan terus anggap waris mesti mengambil alih pembiayaan hanya kerana mereka ialah waris.
Sebaliknya, semak dahulu:
- siapa peminjam sebenar;
- sama ada terdapat pemohon bersama;
- sama ada terdapat penjamin;
- perlindungan takaful/insurans;
- baki pembiayaan;
- hak bank ke atas unit bercagar; dan
- arahan bank selepas kematian.
Bagi pusaka secara umum, hutang atau tanggungan si mati perlu dikenal pasti sebelum baki pusaka bersih dibahagikan.
Namun, mekanisme penyelesaian ASB Financing perlu berpandukan kontrak dengan bank dan status unit yang dicagarkan.
Jika anda mahu memahami susunan harta, hutang dan pembahagian pusaka secara keseluruhan, baca:
Pembahagian Faraid: Asas Harta Pusaka Islam
Mahu urusan pusaka lebih tersusun?
ASB mungkin hanya satu daripada aset arwah. Dalam satu kes, keluarga juga mungkin perlu menyemak rumah, tanah, akaun bank, kenderaan, hutang dan waris.
Buku Pusaka Dibiarkan, Waris Terbeban membantu waris memahami urutan pengurusan pusaka daripada mengenal pasti aset dan hutang, menyediakan dokumen, mendapatkan kuasa hingga melaksanakan pembahagian.
Apa Fungsi Borang BTS ASNB?
Jika arwah masih mempunyai unit yang berkaitan dengan pinjaman atau cagaran, ASNB mempunyai proses tambahan.
Berdasarkan halaman rasmi Tuntutan Harta Pusaka ASNB, waris perlu:
- hadir ke cawangan ASNB;
- mendapatkan maklumat pinjaman atau cagaran melalui Borang Tuntutan Sijil Pinjaman (BTS);
- membawa BTS kepada bank ejen atau institusi pemberi pembiayaan untuk pengesahan; dan
- mengemukakan BTS bersama Borang T1 kepada ASNB.
Ini menunjukkan bahawa kes ASB Financing memang perlu melibatkan dua pihak utama:
ASNB + institusi pemberi pembiayaan.
Untuk proses tuntutan ASNB dengan lebih lengkap, termasuk Borang T1 dan had RM10,000, rujuk:
Cara Tuntut ASB Arwah Tanpa Penama: Dokumen, RM10,000 & Surat Kuasa
Kalau Arwah Ada Hibah Amanah ASNB, Adakah Loan Itu Terus Pergi Kepada Penerima Hibah?
Tidak begitu.
ASNB menetapkan bahawa unit di bawah Hibah Amanah mestilah unit milik penuh. Unit yang diperoleh melalui pembiayaan atau yang masih bercagar tertakluk kepada perjanjian dengan institusi pemberi pembiayaan.
Dalam FAQ Hibah Amanah, ASNB menyatakan bahawa unit yang masih di bawah pembiayaan akan dibayar kepada pemberi pembiayaan. Hanya unit milik penuh pemberi yang bebas daripada bebanan akan diagihkan kepada penerima Hibah Amanah.
Jadi kewujudan Hibah Amanah tidak menghapuskan hak bank terhadap unit yang masih bercagar.
Ini satu perbezaan penting antara:
- hak penerima Hibah Amanah; dan
- hak institusi pemberi pembiayaan terhadap unit bercagar.
Contoh Mudah
Katakan penyata menunjukkan arwah mempunyai 100,000 unit ASB melalui pembiayaan.
Jangan terus kata:
“100,000 unit ini masuk faraid.”
Sebaliknya:
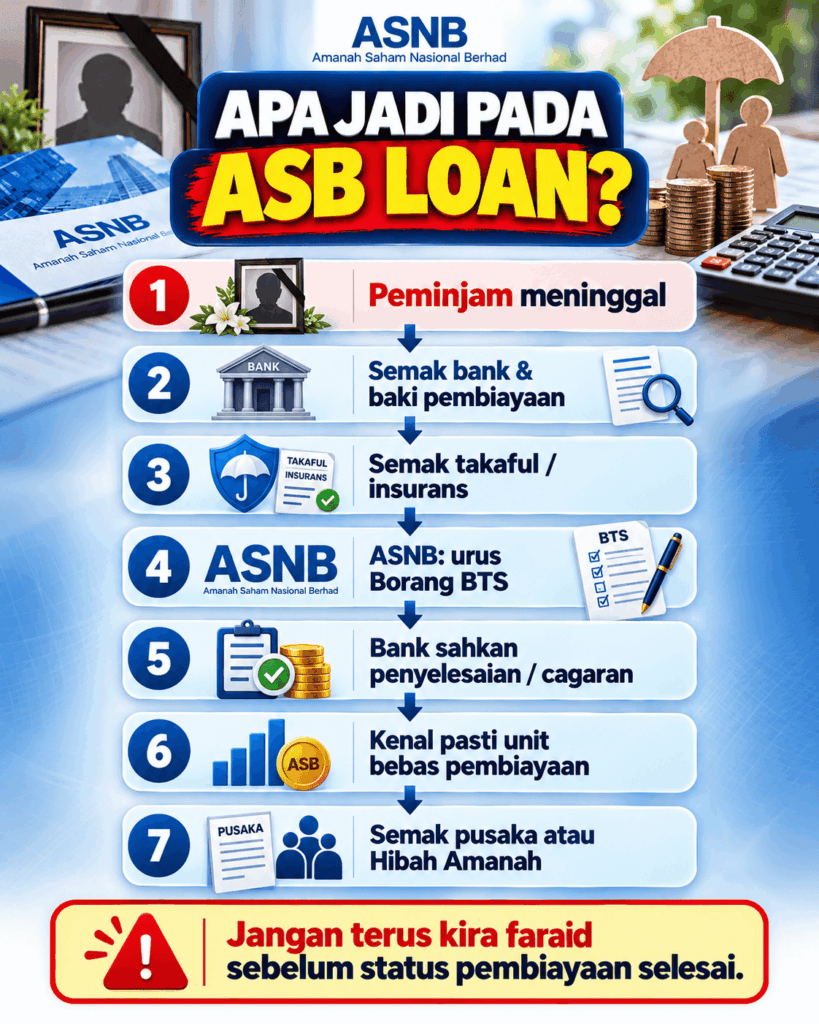
Langkah 1 — Semak pembiayaan
Dapatkan baki sebenar pembiayaan daripada bank.
Langkah 2 — Semak takaful
Pastikan sama ada arwah mempunyai perlindungan kematian dan buat tuntutan jika berkaitan.
Langkah 3 — Bank sahkan penyelesaian
Tentukan berapa baki yang telah diselesaikan dan berapa unit masih terikat kepada pembiayaan.
Langkah 4 — Sahkan unit bebas cagaran
Selepas pembiayaan diselesaikan, barulah jumlah unit atau nilai yang benar-benar menjadi milik penuh arwah dapat dikenal pasti.
Langkah 5 — Tentukan kedudukan pusaka atau Hibah Amanah
Jika unit itu ASB biasa milik arwah, ia perlu dinilai dalam pusaka. Jika terdapat Hibah Amanah yang berkuat kuasa terhadap unit milik penuh, ikut instrumen tersebut.
Tidak wajar menetapkan angka pusaka sebelum langkah ini selesai.
Apa Waris Patut Buat Selepas Peminjam Meninggal?
Gunakan urutan ini:
- Maklumkan kematian kepada bank yang memberi pembiayaan ASB.
- Minta baki pembiayaan dan status akaun secara rasmi.
- Semak sijil takaful atau insurans yang berkaitan.
- Buat tuntutan kematian jika terdapat perlindungan.
- Pergi ke cawangan ASNB dan maklumkan bahawa terdapat unit pinjaman/cagaran.
- Dapatkan Borang BTS dan urus pengesahan dengan bank.
- Tunggu pengesahan penyelesaian pembiayaan serta pelepasan cagaran.
- Sahkan baki unit atau nilai yang benar-benar bebas daripada pembiayaan.
- Barulah tentukan sama ada baki tersebut menjadi pusaka biasa atau tertakluk kepada Hibah Amanah yang sah.
- Urus tuntutan pusaka menggunakan dokumen kuasa yang berkaitan jika diperlukan.
FAQ
Adakah loan ASB terus lupus apabila peminjam meninggal?
Tidak semestinya. Ia bergantung kepada baki pembiayaan, perlindungan takaful/insurans, keputusan tuntutan dan terma perjanjian dengan bank.
Kalau ada takaful, semua unit ASB terus jadi milik waris?
Tidak boleh diasumsikan begitu. Tuntutan takaful perlu diluluskan dahulu dan bank perlu mengesahkan pembiayaan telah diselesaikan serta unit telah bebas daripada cagaran.
Kalau tiada takaful, apa jadi kepada unit ASB?
Unit yang masih bercagar tertakluk kepada perjanjian pembiayaan dan hak institusi pemberi pembiayaan. Waris perlu mendapatkan pengesahan bank sebelum menentukan baki sebenar yang tinggal.
Perlu pergi ASNB atau bank dahulu?
Untuk kes pembiayaan, kedua-duanya terlibat. Secara praktikal, waris perlu memaklumkan bank tentang kematian dan pada masa yang sama berurusan dengan ASNB bagi proses tuntutan serta Borang BTS.
Baki selepas loan selesai kena faraid ke?
Jika baki unit atau nilai itu menjadi milik penuh arwah dan tidak tertakluk kepada Hibah Amanah yang berkuat kuasa atau hak pihak lain, ia perlu dinilai sebagai sebahagian harta pusaka orang Islam sebelum pembahagian kepada waris.
Kesimpulan
Jadi, ASB arwah ada loan — apa jadi bila peminjam meninggal?
Jawapan paling tepat ialah:
Jangan terus anggap loan lupus dan jangan terus anggap semua unit ASB menjadi pusaka.
Semak dahulu:
- baki pembiayaan;
- perlindungan takaful atau insurans;
- keputusan tuntutan kematian;
- hak bank terhadap unit bercagar;
- Borang BTS dan pengesahan bank; serta
- jumlah unit yang akhirnya bebas daripada pembiayaan.
Selepas itu barulah dapat ditentukan berapa nilai sebenar yang menjadi milik penuh arwah dan bagaimana ia perlu diurus.
Jika anda sedang mengurus kes ASB arwah bersama aset pusaka lain dan masih tidak pasti dokumen atau saluran pentadbiran yang sesuai, hubungi Hanaffi untuk semakan awal.
Penafian: Artikel ini ialah panduan umum berdasarkan sumber rasmi yang disemak pada 14 Oktober 2026. Produk pembiayaan, takaful, polisi bank, prosedur dan terma boleh berbeza atau berubah. Semak kontrak pembiayaan, sijil takaful/insurans dan pengesahan rasmi bank serta ASNB bagi kes sebenar.
