Kalau seseorang sudah membuat Hibah Amanah untuk unit ASB, adakah unit itu masih perlu dibahagikan mengikut faraid apabila dia meninggal dunia?
Jawapan ringkas: tidak, jika Hibah Amanah ASNB itu masih berkuat kuasa, Pemberi Hibah meninggal dunia terlebih dahulu dan unit berkenaan ialah Harta Hibah yang layak. Dalam keadaan itu, Harta Hibah menjadi hak Penerima Hibah mengikut terma Hibah Amanah dan tidak dibahagikan semula sebagai pusaka Pemberi Hibah.
Tetapi ada satu perkara penting: ini tidak bermaksud faraid sudah tidak relevan langsung.
Faraid masih terpakai kepada harta yang benar-benar menjadi pusaka orang Islam. Malah, bagi Hibah Amanah sendiri, keputusan boleh berubah jika:
- Penerima Hibah meninggal lebih awal daripada Pemberi Hibah;
- Pemberi Hibah dan Penerima Hibah meninggal serentak;
- Penerima Hibah meninggal selepas Pemberi Hibah tetapi sebelum Harta Hibah sempat diagihkan; atau
- sebahagian unit masih berada di bawah pembiayaan atau cagaran.
Sebab itu, soalan yang betul bukan sekadar “ada hibah atau tidak”. Kita perlu semak status Hibah Amanah, status unit dan siapa yang meninggal terlebih dahulu.
Hibah Amanah ASB atau Hibah Amanah ASNB?
Istilah yang lebih tepat ialah Hibah Amanah ASNB.
ASNB ialah Amanah Saham Nasional Berhad, manakala ASB ialah salah satu tabung unit amanah yang dikendalikan ASNB. Borang Hibah Amanah ASNB semasa sendiri menyenaraikan ASB bersama beberapa tabung ASNB lain sebagai tabung yang boleh dimasukkan dalam Jadual Harta Hibah.
Jadi, frasa “Hibah Amanah ASB” memang mudah difahami orang ramai, tetapi perkhidmatan rasminya ialah Hibah Amanah ASNB.
ASNB menerangkan Hibah Amanah sebagai pemberian unit amanah ASNB daripada Pemberi Hibah kepada Penerima Hibah semasa hayat, tertakluk kepada Surat Ikatan Hibah Amanah. Pemindahan Harta Hibah kepada penerima dilaksanakan selepas kematian Pemberi Hibah.
Anda boleh menyemak penerangan rasmi melalui ASNB — Hibah Amanah.
Bila Hibah Amanah ASB Tidak Perlu Difaraidkan Sebagai Pusaka Pemberi?
Situasi paling jelas ialah apabila Pemberi Hibah meninggal dunia terlebih dahulu daripada Penerima Hibah.
Dalam FAQ rasmi ASNB, jika Pemberi Hibah meninggal dahulu, Harta Hibah menjadi hak mutlak Penerima Hibah.
Borang PH1A Hibah Amanah ASNB semasa pula menyatakan bahawa Harta Hibah yang diisytiharkan di bawah Hibah Amanah bukan harta pusaka Pemberi Hibah selepas kematiannya.
Maksud praktikalnya:
- Pemberi Hibah telah mewujudkan Hibah Amanah semasa hidup;
- Harta Hibah yang layak telah ditetapkan kepada Penerima Hibah;
- Pemberi Hibah meninggal terlebih dahulu;
- Harta Hibah itu dituntut mengikut instrumen Hibah Amanah; dan
- bahagian tersebut tidak dimasukkan semula ke dalam pusaka Pemberi Hibah untuk dikira mengikut pecahan faraidnya.
Ini berbeza daripada ASB biasa yang masih menjadi milik si mati tanpa Hibah Amanah yang berkuat kuasa. Untuk situasi tersebut, baca Duit ASB Arwah Kena Faraid Ke?.
Kenapa Hibah Amanah Berbeza Daripada ASB Biasa Selepas Kematian?
Perbezaannya terletak pada status hak terhadap unit tersebut.
Bagi ASB biasa, soalan pertama selepas kematian ialah sama ada unit tersebut masih merupakan harta milik si mati dan perlu diurus melalui proses pusaka.
Bagi Hibah Amanah ASNB yang sah dan masih berkuat kuasa, ASNB telah merekodkan pemberian itu semasa hayat Pemberi Hibah. Penerima Hibah bukan sekadar individu yang diberi nama untuk membantu menuntut wang.
ASNB menyatakan bahawa Penerima Hibah ialah penerima mutlak bagi Harta Hibah apabila syarat kematian Pemberi Hibah berlaku mengikut struktur Hibah Ruqba yang digunakan.
Namun, jangan terbalikkan prinsip ini menjadi:
“Kalau seseorang ada Hibah Amanah, semua hartanya tak kena faraid.”
Itu tidak tepat.
Yang tidak dimasukkan ke dalam pusaka Pemberi Hibah ialah Harta Hibah yang benar-benar tertakluk kepada Hibah Amanah tersebut. Rumah, akaun bank, kenderaan, perniagaan atau aset lain yang masih menjadi milik si mati tetap perlu dinilai secara berasingan.
Faraid digunakan terhadap pusaka sebenar selepas status pemilikan dan tanggungan disahkan. Penerangan asas mengenai perkara ini boleh dibaca dalam Pembahagian Faraid: Asas Harta Pusaka Islam.
Kes Mahkamah: Noor Zaleha lwn Fatimah & 14 Yang Lain
Isu Hibah Amanah ASNB bukan sekadar teori atau penerangan dalam FAQ. Ia pernah menjadi pertikaian di Mahkamah Syariah.
Antara kes yang penting ialah Noor Zaleha binti Mohd Noor lwn Fatimah binti Ibrahim & 14 Yang Lain, Rayuan No. 11000-044-0004 Tahun 2021, yang diputuskan oleh Mahkamah Rayuan Syariah Terengganu pada 27 November 2022.
Berdasarkan alasan penghakiman, si mati telah menghibahkan wang simpanan dalam ASNB kepada anak perempuannya pada 3 Mei 2017 di hadapan pegawai ASNB. Si mati kemudian meninggal dunia pada 10 Jun 2018. Pada 10 Julai 2018, ASNB menyerahkan wang berjumlah RM355,334.86 kepada penerima hibah.
Beberapa hari kemudian, penerima memindahkan wang tersebut kepada salah seorang responden. Menurut keterangannya, beliau berbuat demikian tanpa kerelaan dan dalam keadaan terpaksa selepas didesak supaya wang itu dibahagikan kepada waris yang berhak.
Pertikaian itu kemudian dibawa ke Mahkamah Tinggi Syariah Kuala Terengganu. Pada 18 April 2021, Mahkamah Tinggi Syariah tidak mensabitkan tuntutan pengesahan hibah dan memerintahkan wang RM355,334.86 itu dibahagikan kepada waris mengikut faraid.
Namun keputusan tersebut tidak kekal di peringkat rayuan.
Mahkamah Rayuan Syariah Terengganu menerima rayuan, mensabitkan pengesahan hibah bagi wang ASB berjumlah RM355,334.86, memerintahkan responden-responden menyerahkan kembali jumlah tersebut kepada penerima dalam tempoh tiga bulan, dan membatalkan bahagian keputusan Mahkamah Tinggi yang tidak mengesahkan hibah serta yang memerintahkan pembahagian secara faraid.
Mahkamah Rayuan turut meneliti isu ijab dan qabul, qabd serta syarat Hibah Amanah. Antara perkara penting ialah penerima telah menandatangani dokumen penerimaan dan bersetuju membenarkan pemberi terus menggunakan serta membuat transaksi terhadap harta tersebut semasa hayatnya. Dalam konteks dana ASB, Mahkamah menerima bahawa qabd boleh berlaku melalui dokumentasi atau secara hukmi, bukan semestinya melalui penyerahan fizikal wang kepada penerima pada hari hibah dibuat.
Apa pengajaran daripada kes ini?
Pertama, pertikaian waris tidak dengan sendirinya menjadikan Harta Hibah sebagai pusaka untuk difaraidkan. Status hibah perlu ditentukan berdasarkan dokumen, rukun, syarat dan fakta sebenar.
Kedua, penerima Hibah Amanah jangan terus menyerahkan wang kepada waris hanya kerana ada desakan bahawa “semua harta arwah mesti faraid”. Dalam kes Noor Zaleha, wang yang telah diterima melalui ASNB akhirnya diperintahkan oleh Mahkamah Rayuan supaya dikembalikan kepada penerima hibah.
Ketiga, kes ini bukan bermaksud semua Hibah Amanah ASNB akan automatik disahkan dalam setiap pertikaian. Mahkamah membuat keputusan berdasarkan fakta, dokumen dan pembuktian dalam kes tersebut. Jika kesahihan sesuatu hibah dicabar, Mahkamah Syariah boleh perlu menentukan sama ada hibah itu benar-benar memenuhi kehendak Hukum Syarak dan dokumen yang berkaitan.
Kes ini penting untuk artikel ini kerana ia menunjukkan secara nyata perbezaan antara dua soalan:
- adakah wang itu masih pusaka si mati yang perlu difaraidkan; atau
- adakah wang itu telah menjadi Harta Hibah yang sah kepada penerima.
Jawapan tidak boleh dibuat hanya berdasarkan siapa waris atau siapa memegang wang selepas kematian. Status pemilikan mesti ditentukan dahulu.
Mahu faham keseluruhan urusan pusaka, bukan ASB sahaja?
Dalam kes sebenar, keluarga biasanya bukan mengurus satu akaun sahaja. Rumah, tanah, akaun bank, hutang, kenderaan dan dokumen kuasa juga mungkin perlu disusun.
Buku Pusaka Dibiarkan, Waris Terbeban membantu anda melihat urusan pusaka sebagai satu proses yang lengkap, bukan sekadar pengiraan faraid.
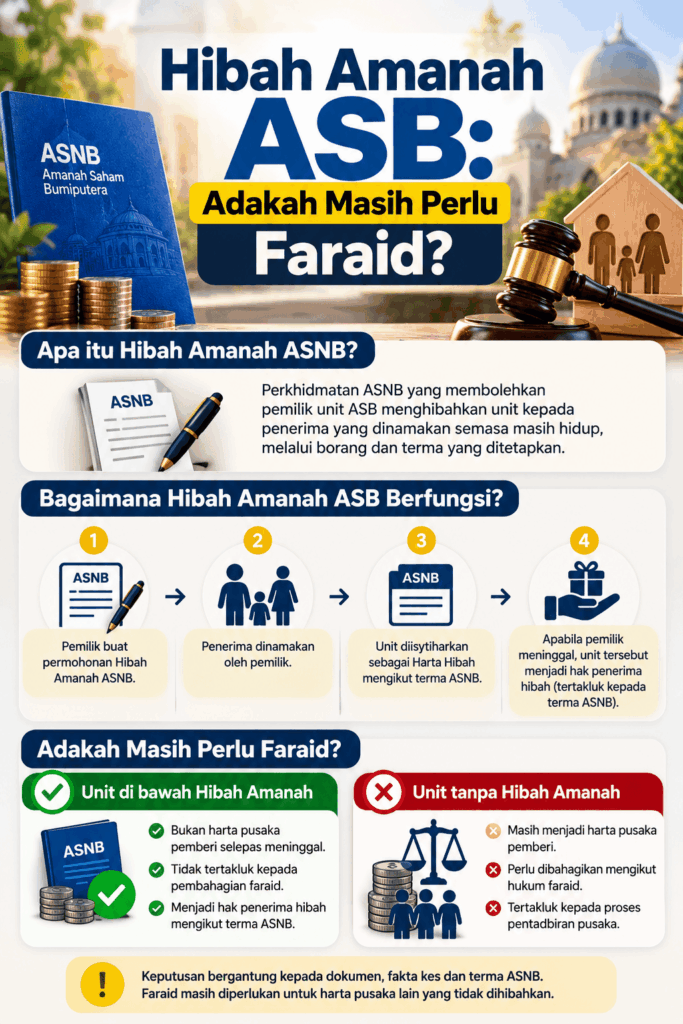
Empat Situasi Yang Menentukan Sama Ada Faraid Masih Relevan
Bahagian ini paling penting kerana Hibah Amanah ASNB menggunakan struktur yang mengambil kira siapa meninggal terlebih dahulu.
Situasi 1 — Pemberi Hibah Meninggal Dahulu
Ini keadaan yang biasanya dimaksudkan apabila orang bertanya sama ada Hibah Amanah ASB masih perlu faraid.
Jika Pemberi Hibah meninggal terlebih dahulu dan Hibah Amanah masih berkuat kuasa, ASNB menyatakan bahawa Harta Hibah menjadi hak mutlak Penerima Hibah.
Dalam keadaan ini, Harta Hibah tersebut tidak dibahagikan mengikut faraid Pemberi Hibah.
Contoh mudah:
Seorang ayah mempunyai unit ASB milik penuh yang telah didaftarkan sebagai Harta Hibah kepada isterinya. Ayah meninggal dunia terlebih dahulu dan isterinya masih hidup.
Jika Hibah Amanah tersebut sah serta masih berkuat kuasa, unit yang termasuk sebagai Harta Hibah dituntut oleh isteri berdasarkan Hibah Amanah — bukan dimasukkan dahulu ke dalam pusaka ayah untuk dibahagikan semula kepada semua waris berdasarkan faraid ayah.
Ini ialah contoh situasi, bukan keputusan untuk mana-mana kes sebenar.
Situasi 2 — Penerima Hibah Meninggal Dahulu
Keadaan ini berbeza.
ASNB menggunakan konsep Hibah Ruqba. Jika Penerima Hibah meninggal dunia terlebih dahulu daripada Pemberi Hibah, pemilikan Harta Hibah dikembalikan kepada Pemberi Hibah.
Jadi, jangan menganggap bahagian Penerima Hibah yang meninggal dahulu automatik turun kepada anak-anak Penerima Hibah tersebut.
Selepas harta itu kembali kepada Pemberi Hibah, kedudukannya pada masa hadapan bergantung pada apa yang berlaku seterusnya — contohnya sama ada Pemberi Hibah membuat perubahan atau pengaturan baharu yang dibenarkan sebelum kematiannya.
Jika Pemberi Hibah kemudiannya meninggal dan unit itu masih menjadi hartanya tanpa instrumen lain yang berkuat kuasa, barulah unit tersebut perlu dinilai sebagai sebahagian pusakanya.
Situasi 3 — Pemberi Hibah dan Penerima Hibah Meninggal Serentak
Borang PH1A dan FAQ ASNB juga menangani keadaan kematian serentak.
Jika Pemberi Hibah dan Penerima Hibah meninggal dunia serentak, Harta Hibah akan dibayar mengikut tatacara semasa tuntutan harta pusaka ASNB.
Ini penting kerana ia menunjukkan bahawa kewujudan dokumen Hibah Amanah tidak bermaksud setiap keadaan kematian menghasilkan keputusan yang sama.
Urutan kematian ialah fakta yang material.
Situasi 4 — Pemberi Hibah Meninggal Dahulu, Kemudian Penerima Meninggal Sebelum Agihan
Ada juga keadaan Pemberi Hibah telah meninggal dahulu, maka hak Penerima Hibah sudah timbul, tetapi Penerima Hibah pula meninggal sebelum ASNB sempat menyerahkan Harta Hibah kepadanya.
Borang PH1A semasa menyatakan bahawa dalam keadaan ini, wasi atau pentadbir yang dilantik di bawah undang-undang atau mengikut prosedur ASNB perlu hadir untuk membolehkan Harta Hibah diserahkan bagi tujuan pentadbiran dan pengagihan kepada waris yang berhak bagi Penerima Hibah.
Maksudnya, kita tidak kembali membahagikan harta itu sebagai pusaka Pemberi Hibah.
Sebaliknya, isu pusaka yang baharu boleh timbul pada pihak Penerima Hibah yang telah memperoleh hak tetapi meninggal sebelum agihan selesai. Bagi Penerima Hibah yang beragama Islam, pembahagian pusakanya perlu dinilai berdasarkan waris dan keadaan kematiannya sendiri.
Bagaimana Dengan Unit ASB Financing atau Bercagar?
Ini satu lagi perkara yang mudah tersalah.
Hibah Amanah tidak bermaksud semua unit yang kelihatan dalam akaun ASB terus bebas diberikan kepada Penerima Hibah.
ASNB menetapkan bahawa Harta Hibah hendaklah melibatkan unit milik penuh Pemberi Hibah. Unit yang diperoleh melalui pembiayaan atau masih dicagar tertakluk kepada perjanjian antara pemegang unit dengan institusi kewangan.
Dalam FAQ rasmi ASNB, unit yang masih berada di bawah pembiayaan akan dibayar kepada pihak pembiaya. Hanya unit milik penuh Pemberi Hibah yang bebas daripada bebanan akan diagihkan kepada Penerima Hibah ketika tuntutan.
Jadi urutannya ialah:
- semak sama ada unit itu milik penuh atau masih dibiayai/dicagar;
- selesaikan hak institusi pembiayaan mengikut perjanjian;
- kenal pasti unit yang benar-benar bebas daripada bebanan; dan
- barulah tentukan unit yang boleh diagihkan di bawah Hibah Amanah.
Jangan gunakan jumlah kasar yang tertera dalam akaun sebagai jumlah Harta Hibah tanpa semakan ini.
Adakah Waris Perlu Surat Kuasa Mentadbir untuk Hibah Amanah?
Untuk tuntutan biasa Hibah Amanah yang berjalan mengikut terma, ASNB menyenaraikan satu kelebihan penting: Letter of Administration atau Grant of Probate tidak diperlukan untuk tuntutan Hibah Amanah.
Ini selari dengan tujuan instrumen tersebut — Harta Hibah dituntut melalui mekanisme Hibah Amanah, bukan sebagai pusaka biasa Pemberi Hibah.
Walau bagaimanapun, jangan tukarkan kenyataan ini kepada dakwaan terlalu luas seperti:
“Dalam apa-apa keadaan, langsung tak perlukan dokumen pusaka.”
Jika berlaku kematian serentak, kematian Penerima Hibah sebelum agihan, pertikaian mengenai status atau kesahan instrumen, atau isu undang-undang lain, dokumen dan saluran tambahan mungkin diperlukan berdasarkan keadaan sebenar.
Bagi ASB biasa tanpa Hibah Amanah, prosesnya berbeza. Rujuk Cara Tuntut ASB Arwah Tanpa Penama: Dokumen, RM10,000 & Surat Kuasa untuk memahami laluan tuntutan pusaka ASNB.
Apa Yang Perlu Dibuat Selepas Pemberi Hibah Meninggal?
Jika keluarga mengetahui bahawa arwah pernah membuat Hibah Amanah ASNB, jangan terus masukkan keseluruhan ASB ke dalam senarai pembahagian faraid.
Gunakan urutan berikut:
- Sahkan kewujudan Hibah Amanah.
Pastikan instrumen tersebut benar-benar didaftarkan dan statusnya masih berkuat kuasa. - Sahkan siapa Penerima Hibah.
Jangan bergantung pada ingatan keluarga sahaja. Semak dokumen dan rekod yang berkaitan. - Semak tabung dan peratusan yang terlibat.
Hanya Harta Hibah yang ditetapkan di bawah instrumen tersebut perlu diurus melalui Hibah Amanah. - Semak status unit.
Bezakan unit milik penuh daripada unit pembiayaan atau cagaran. - Sahkan urutan kematian.
Tentukan sama ada Pemberi Hibah meninggal dahulu, Penerima Hibah meninggal dahulu atau berlaku kematian serentak. - Gunakan proses tuntutan Hibah Amanah ASNB.
Halaman rasmi ASNB menyediakan Borang Tuntutan PH6 dan maklumat berkaitan tuntutan. - Asingkan Harta Hibah daripada pusaka lain.
Selepas status Harta Hibah dikenal pasti, barulah senaraikan aset lain yang benar-benar menjadi pusaka si mati untuk proses pentadbiran dan faraid.
Langkah ini mengelakkan dua kesilapan bertentangan: memasukkan Harta Hibah ke dalam faraid Pemberi Hibah, atau mengeluarkan aset lain daripada pusaka hanya kerana arwah mempunyai satu instrumen Hibah Amanah.
Kesilapan Lazim Yang Perlu Dielakkan
1. Menganggap Semua ASB Arwah Automatik Kena Faraid
Tidak semestinya. Semak dahulu sama ada unit tersebut ialah ASB biasa atau Harta Hibah di bawah Hibah Amanah yang masih berkuat kuasa.
2. Menganggap Hibah Amanah Sama Dengan Penama
Penerima Hibah bukan sekadar orang yang dinamakan untuk mengurus tuntutan bagi pihak waris. Dalam struktur Hibah Amanah ASNB, apabila Pemberi Hibah meninggal terlebih dahulu, Harta Hibah menjadi hak mutlak Penerima Hibah tertakluk kepada terma instrumen.
3. Memasukkan Unit Financing Sebagai Harta Hibah Bebas
Unit pembiayaan atau cagaran masih tertakluk kepada hak institusi pembiayaan. Hanya unit milik penuh yang bebas daripada bebanan boleh diagihkan kepada Penerima Hibah ketika tuntutan.
4. Tidak Semak Siapa Meninggal Dahulu
Ini boleh mengubah keputusan sepenuhnya. Penerima meninggal dahulu, Pemberi meninggal dahulu dan kematian serentak mempunyai kesan yang berbeza.
5. Membahagikan Semula Harta Hibah Mengikut Faraid Pemberi
Jika Pemberi Hibah meninggal dahulu dan Harta Hibah telah menjadi hak Penerima Hibah, jangan masukkan semula aset yang sama ke dalam pengiraan faraid Pemberi Hibah hanya kerana penerima itu juga salah seorang waris.
Soalan Lazim
Hibah Amanah ASB masih perlu faraid ke?
Jika Hibah Amanah ASNB masih berkuat kuasa, Pemberi Hibah meninggal dahulu dan unit tersebut ialah Harta Hibah yang layak, ia tidak dibahagikan sebagai pusaka Pemberi Hibah mengikut faraid. Faraid tetap terpakai kepada harta lain yang benar-benar menjadi pusaka.
Apa jadi jika Penerima Hibah meninggal dahulu?
Menurut struktur Hibah Ruqba ASNB, Harta Hibah kembali kepada Pemberi Hibah apabila Penerima Hibah meninggal terlebih dahulu.
Kalau Pemberi Hibah dan Penerima Hibah meninggal serentak?
ASNB menyatakan Harta Hibah akan dibayar mengikut tatacara semasa tuntutan harta pusaka ASNB.
Adakah unit ASB Financing masuk sekali dalam Hibah Amanah?
Unit pembiayaan atau cagaran tertakluk kepada perjanjian dengan institusi kewangan. ASNB menyatakan hanya unit milik penuh Pemberi Hibah yang bebas daripada bebanan akan diagihkan kepada Penerima Hibah ketika tuntutan.
Adakah Hibah Amanah bermaksud faraid boleh diketepikan?
Tidak. Hibah dan faraid berfungsi pada ruang yang berbeza. Hibah yang sah menentukan kedudukan Harta Hibah, manakala faraid menentukan pembahagian harta yang benar-benar menjadi pusaka orang Islam. Hibah juga tidak sepatutnya digunakan sebagai alasan untuk berlaku zalim atau menafikan hak orang lain melalui cara yang bercanggah dengan hukum.
Ada kes mahkamah yang mengesahkan Hibah Amanah ASB?
Ya. Dalam Noor Zaleha binti Mohd Noor lwn Fatimah binti Ibrahim & 14 Yang Lain, Mahkamah Rayuan Syariah Terengganu pada 27 November 2022 mengesahkan hibah wang ASB berjumlah RM355,334.86 dan memerintahkan wang itu dikembalikan kepada penerima. Namun keputusan tersebut hendaklah dibaca berdasarkan fakta dan dokumen kes itu, bukan sebagai jaminan bahawa setiap hibah yang dipertikaikan akan menghasilkan keputusan sama.
Kesimpulan
Jadi, Hibah Amanah ASB: adakah masih perlu faraid?
Jawapan yang lebih tepat ialah:
Harta Hibah yang sah di bawah Hibah Amanah ASNB tidak dibahagikan sebagai pusaka Pemberi Hibah apabila Pemberi Hibah meninggal terlebih dahulu. Tetapi faraid masih terpakai kepada harta pusaka sebenar yang lain, dan urusan pusaka boleh kembali relevan dalam beberapa keadaan khas.
Sebelum membuat pembahagian, semak empat perkara:
- adakah Hibah Amanah masih berkuat kuasa;
- siapa Penerima Hibah;
- adakah unit itu milik penuh atau masih dibiayai/dicagar; dan
- siapa meninggal terlebih dahulu; dan
- jika berlaku pertikaian, apakah dokumen hibah dan bukti penerimaan yang wujud.
Kes Noor Zaleha menunjukkan bahawa walaupun waris mempertikaikan wang ASB dan Mahkamah Tinggi pada peringkat awal memerintahkan faraid, keputusan itu masih boleh berubah apabila Mahkamah Rayuan menilai semula struktur Hibah Amanah, bukti ijab dan qabul serta qabd.
Jangan terus memasukkan semua ASB arwah ke dalam pengiraan faraid dan jangan juga menganggap semua ASB automatik terkeluar daripada pusaka hanya kerana pernah ada perancangan hibah.
Jika kes anda melibatkan Hibah Amanah bersama aset pusaka lain, kematian berlapis atau pertikaian tentang dokumen, hubungi Hanaffi untuk semakan awal sebelum pembahagian dibuat.
Penafian: Artikel ini ialah panduan umum berdasarkan sumber rasmi dan autoriti kes yang disemak pada 17 Oktober 2026. Kesan sebenar bergantung pada dokumen Hibah Amanah, status unit, urutan kematian, pembiayaan/cagaran dan fakta kes. Semak rekod ASNB serta dapatkan nasihat pihak berautoriti atau profesional yang berkaitan jika terdapat pertikaian atau keadaan khusus.
