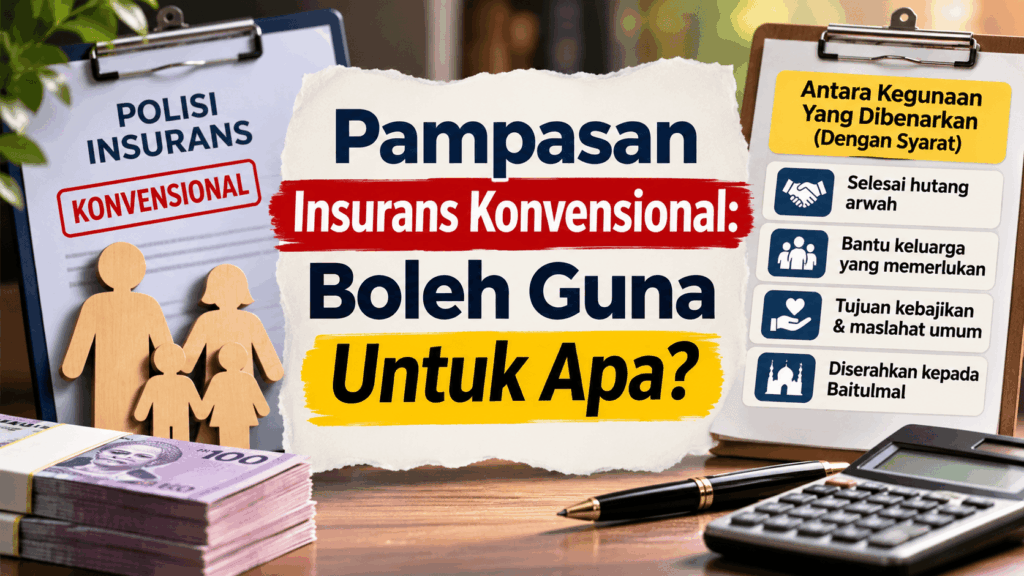
Apabila ayah atau ibu meninggal dunia dan waris menerima wang insurans hayat konvensional, persoalannya bukan sekadar sama ada wang itu halal atau haram. Waris juga perlu tahu: bolehkah wang tersebut digunakan untuk membayar hutang arwah, membantu keluarga yang susah, membayar fidyah atau menampung kos urusan pusaka?
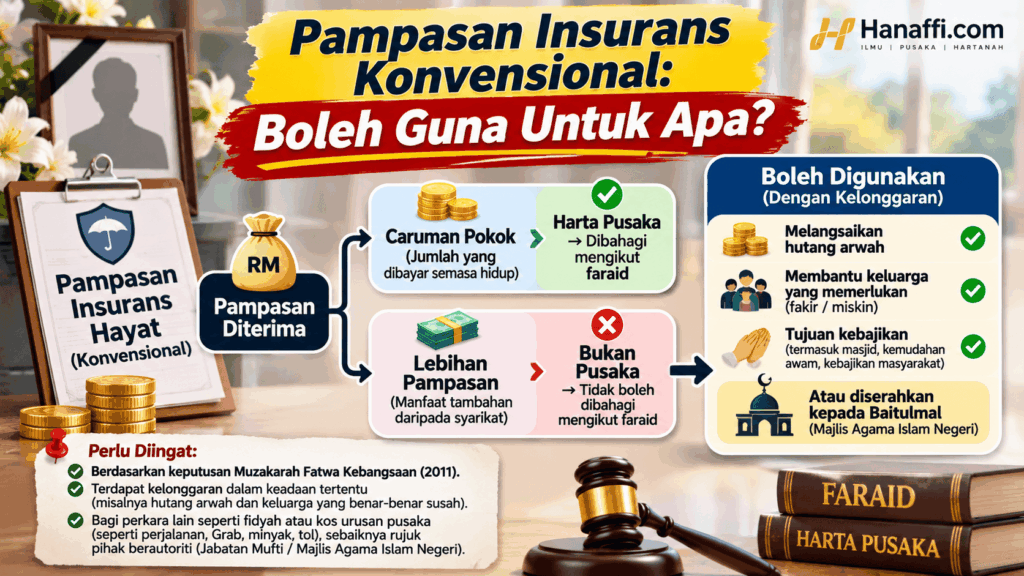
Jawapan ringkas: menurut keputusan Muzakarah Jawatankuasa Fatwa Kebangsaan Kali Ke-94 pada 20–22 April 2011, jumlah bayaran pokok yang dibayar oleh pembeli polisi ketika hidup dikira sebagai harta peninggalan si mati, manakala lebihan pampasan tidak boleh dibahagikan melalui faraid. Lebihan itu perlu dilupuskan melalui saluran yang dibenarkan, antaranya Baitulmal atau kebajikan termasuk fakir miskin. Keputusan tersebut turut membenarkan waris yang tergolong fakir atau miskin mengambil sekadar keperluan, tertakluk kepada pengesahan berkaitan. Lihat keputusan yang diterbitkan Jabatan Mufti Negeri Selangor.
Bagi hutang arwah pula, memang terdapat kelonggaran dalam jawapan rasmi bagi keadaan tertentu. Namun itu tidak bermakna semua jenis hutang atau perbelanjaan boleh terus dibayar menggunakan lebihan pampasan. Keputusan bergantung pada jenis polisi, keadaan keluarga dan tujuan wang digunakan.
Panduan di bawah membantu keluarga menilai pilihan yang wujud. Ia bukan penilaian sama ada seseorang waris benar-benar miskin atau layak menerima kelonggaran. Sebagai langkah pertama, dapatkan penyata polisi dan asingkan jumlah bayaran pokok daripada lebihan pampasan sebelum membuat keputusan agihan.
Jangan hukum satu jumlah sekaligus
Nama pada transaksi bank sahaja tidak cukup untuk menentukan status wang. Perkataan seperti “insurance payout”, “death benefit”, “compensation” atau “claim” boleh merujuk kepada bayaran yang berlainan.
Gunakan jadual ini sebagai tapisan awal:
| Komponen atau sumber bayaran | Kedudukan awal | Tindakan selamat |
|---|---|---|
| Jumlah bayaran pokok pembeli polisi ketika hayat | Harta peninggalan si mati menurut keputusan yang dirujuk | Dapatkan pengesahan jumlah; masukkan dalam lejar pusaka dan urus mengikut aturan pusaka |
| Lebihan pampasan polisi insurans konvensional | Bukan bahagian faraid; dikendalikan sebagai wang tidak patuh syariah | Asingkan dan rujuk Baitulmal/pihak berkuasa agama negeri sebelum digunakan |
| Pampasan kematian yang diberikan oleh majikan | Boleh mempunyai status berlainan daripada polisi peribadi | Semak pihak yang membayar, pihak yang mencarum dan terma skim |
| Manfaat takaful | Tidak boleh disamakan secara automatik dengan insurans konvensional | Baca sijil, jenis manfaat, penamaan dan dokumen hibah jika ada |
| Polisi berkait pembiayaan rumah atau hutang tertentu | Tujuan dan struktur polisi boleh mengubah jawapan bagi fakta khusus | Serahkan dokumen polisi dan penyata hutang kepada pihak berkuasa untuk keputusan khusus |
Dalam satu jawapan rasmi, Jabatan Mufti Negeri Selangor membezakan pampasan polisi peribadi daripada pampasan kematian pekerja yang diberikan oleh majikan. Pampasan majikan dalam fakta soalan itu dianggap hadiah atau pemberian kepada keluarga, bukan terus disamakan dengan pampasan polisi konvensional. Ini menunjukkan mengapa label bayaran sahaja tidak memadai. Lihat jawapan rasmi berkenaan beberapa jenis pampasan selepas kematian.
Bahagian mana yang menjadi harta pusaka?
Keputusan yang diterbitkan oleh Jabatan Mufti Kerajaan Negeri Sembilan menyatakan bahawa jumlah bayaran pokok pembeli polisi ketika hayat ialah harta peninggalan si mati. Baki pampasan pula tidak boleh diwarisi melalui faraid.
Ini tidak bermakna waris patut mengira sendiri dengan menjumlahkan semua debit bulanan. Polisi mungkin mempunyai struktur dan komponen yang perlu dijelaskan oleh syarikat. Minta satu pengesahan bertulis yang menyatakan sekurang-kurangnya:
- jenis polisi;
- nama pembeli polisi dan orang yang dilindungi;
- siapa yang membayar caruman atau premium;
- jumlah bayaran pokok yang diiktiraf bagi tujuan pengiraan;
- pecahan manfaat kematian, nilai pelaburan, bonus atau manfaat lain jika berkenaan;
- penerima atau penama yang direkodkan; dan
- sama ada polisi berkait dengan pembiayaan tertentu.
Selepas jumlah harta peninggalan disahkan, ia tidak semestinya terus dibahagi kepada waris. Harta pusaka perlu melalui urutan pentadbiran, termasuk kos yang sah, hutang, wasiat yang sah dan barulah pengagihan baki. Panduan proses keseluruhan boleh dibaca dalam Cara Menguruskan Harta Pusaka Selepas Kematian.
Bolehkah lebihan pampasan digunakan untuk bayar hutang arwah?
Hutang arwah perlu diselesaikan, tetapi sumber wang yang digunakan juga perlu dikenal pasti. Harta pusaka yang sah, termasuk jumlah bayaran pokok polisi yang telah disahkan, boleh digunakan untuk menunaikan tanggungan si mati sebelum baki diagihkan melalui faraid. Bacaan berkaitan: Wasiat Hutang.
Bagi lebihan pampasan insurans konvensional, terdapat panduan rasmi yang menunjukkan kelonggaran dalam keadaan tertentu:
- Dalam jawapan Jabatan Mufti Selangor tahun 2021, seorang balu yang tidak bekerja dan menyara empat anak bertanya tentang penggunaan pampasan untuk keluarga dan hutang suaminya. Jabatan Mufti menyatakan bahawa jika keluarga itu tergolong miskin, mereka boleh menggunakan pampasan sekadar keperluan, dan jawapan itu turut membenarkan pembayaran hutang suami.
- Dalam jawapan tahun 2026 mengenai polisi alternatif kepada MRTA, Jabatan Mufti membenarkan baki hutang rumah diselesaikan menggunakan wang pokok terlebih dahulu dan pampasan sekiranya wang pokok tidak mencukupi, berdasarkan keadaan khusus yang diterangkan.
- Sebaliknya, jawapan tahun 2025 mengenai nilai serahan polisi semasa pemegangnya masih hidup tidak membenarkan wang tidak patuh syariah digunakan untuk hutang dan bil peribadi. Soalan itu melibatkan surrender value, bukan pampasan kematian dalam keadaan keluarga miskin.
Perbezaan soalan ini penting. Kita tidak patut menafikan kelonggaran yang wujud, tetapi tidak wajar juga mengambil satu kelonggaran lalu menganggapnya terpakai kepada semua hutang.
Panduan umum untuk waris: jika hutang arwah benar-benar wujud, kenal pasti jumlah dan jenis hutangnya, semak sama ada harta pusaka yang sah mencukupi, kemudian teliti keadaan keluarga dan perlindungan polisi. Jika timbul keperluan menggunakan lebihan pampasan, rujuk jawapan rasmi yang paling hampir dengan fakta kes atau dapatkan penjelasan Jabatan Mufti negeri. Simpan penyata hutang dan rekod penggunaan wang supaya keputusan dapat dipertanggungjawabkan.
Bolehkah digunakan untuk membayar fidyah arwah?
Jika fidyah memang telah menjadi kewajipan si mati, sumber rasmi terkini Mufti Wilayah Persekutuan menerangkan bahawa fidyah itu perlu diselesaikan daripada harta pusaka sebelum wasiat dan pembahagian faraid. Rujuk panduan rasmi pembayaran fidyah bagi orang yang telah meninggal dunia.
Maka, bahagian wang pokok yang telah disahkan sebagai harta peninggalan boleh dipertimbangkan bersama aset pusaka lain untuk membayar fidyah yang benar-benar wajib dan telah dikira dengan betul.
Tetapi itu tidak bermakna lebihan pampasan konvensional automatik boleh dijadikan bayaran fidyah. Panduan rasmi tentang wang tidak patuh syariah membezakan saluran wang tersebut daripada wang fidyah: wang tidak patuh syariah disalurkan untuk maslahat umum, manakala wang fidyah diberikan kepada fakir miskin. Sumber itu tidak memberikan kebenaran khusus untuk menukar lebihan pampasan kepada bayaran fidyah arwah. Lihat penjelasan Mufti Wilayah Persekutuan tentang wang tidak patuh syariah dan fidyah.
Oleh itu:
- sahkan dahulu sama ada fidyah benar-benar wajib;
- dapatkan kiraan daripada saluran rasmi negeri;
- gunakan harta pusaka yang sah bagi kewajipan itu; dan
- jangan ambil lebihan pampasan sebagai bayaran fidyah tanpa keputusan khusus pihak berkuasa.
Bolehkah keluarga yang susah menggunakan lebihan itu?
Ya, terdapat kelonggaran yang jelas dalam keputusan Muzakarah 2011. Jika isteri atau anak pembeli polisi tergolong dalam golongan fakir atau miskin, mereka diharuskan mengambil daripada lebihan pampasan sekadar kadar keperluan, selepas disahkan oleh pihak berkuasa atau jawatankuasa kariah yang berkenaan. Selebihnya tetap perlu dilupuskan melalui saluran yang dibenarkan. Lihat keputusan berkaitan waris fakir atau miskin.
Contohnya, selepas kematian seorang ayah, isteri mungkin tidak mempunyai pendapatan tetap, mempunyai anak yang masih bersekolah dan menghadapi perbelanjaan harian. Keadaan seperti ini wajar dinilai berdasarkan keperluan sebenar keluarga. Namun, contoh tersebut tidak membuktikan secara automatik bahawa keluarga itu memenuhi takrif fakir atau miskin; pengesahan mengikut panduan pihak berkuasa masih penting.
Apa yang boleh difikirkan oleh keluarga ialah sama ada mereka mempunyai pendapatan, tanggungan, simpanan dan sumber bantuan lain yang mencukupi bagi keperluan asas. Kita sebagai pihak luar tidak mengetahui keseluruhan keadaan itu dan tidak patut terus membuat andaian.
Bagi ahli keluarga atau orang lain yang memerlukan bantuan, keputusan umum tentang pelupusan wang tidak patuh syariah juga membuka ruang penyaluran kepada fakir miskin. Namun, pemberian tersebut ialah pelupusan wang tidak patuh syariah, bukan agihan pusaka atau hak mutlak waris. Jika kelayakan atau kaedah agihan tidak jelas, Baitulmal/Majlis Agama Islam negeri boleh membantu memastikan wang sampai kepada penerima yang layak.
Bolehkah digunakan untuk pembinaan atau kemudahan awam?
Secara umum, wang tidak patuh syariah boleh disalurkan untuk maslahat umum. Antara contoh yang diterbitkan oleh Jabatan Mufti Negeri Selangor ialah pembinaan dan penyelenggaraan bangunan, pendidikan, perubatan, dewan, tandas, jambatan serta kemudahan umum lain. Rujuk jawapan rasmi tentang penggunaan wang tidak patuh syariah untuk kemudahan awam.
Di Wilayah Persekutuan, fatwa yang diwartakan menetapkan bahawa harta tidak patuh syariah diserahkan kepada Baitulmal MAIWP dan diagihkan untuk maslahat umum mengikut prosedur operasinya. Lihat Warta Kerajaan Persekutuan P.U. (B) 428.
Jadi, jangan terus memilih projek sendiri hanya kerana ia kelihatan baik. Semak saluran negeri. MAIS menerangkan kaedah pelupusan wang tidak patuh syariah.
Adakah semua lebihan pampasan mesti diserahkan kepada Baitulmal?
Jangan campurkan dua perkara: jumlah bayaran pokok yang menjadi harta peninggalan tidak dilupuskan sebagai wang tidak patuh syariah. Sebaliknya, lebihan pampasan yang diklasifikasikan sebagai tidak patuh syariah tidak boleh dibahagikan kepada waris melalui faraid.
Dalam keputusan Muzakarah 2011, saluran pelupusan yang disebut merangkumi Baitulmal Majlis Agama Islam Negeri atau tujuan kebajikan termasuk golongan fakir miskin. Jadi, tidak tepat mengatakan semua lebihan mesti diserahkan kepada Baitulmal tanpa melihat keputusan serta kaedah negeri yang berkenaan.
Pada masa yang sama, peruntukan negeri boleh menetapkan saluran yang lebih khusus. Sebagai contoh, fatwa pengurusan wang tidak patuh syariah yang diwartakan di Wilayah Persekutuan memperuntukkan serahan kepada Baitulmal MAIWP untuk diagihkan bagi maslahat umum. Sementara itu, MAIS menerangkan beberapa saluran pelupusan dan peranan Baitulmal Selangor.
Oleh itu, jika keluarga bercadang menggunakan lebihan untuk bantuan atau projek awam, semak dahulu peraturan negeri dan cara pelaksanaan yang diterima. Baitulmal ialah saluran yang jelas untuk mendapatkan panduan serta bukti serahan, khususnya apabila keluarga tidak pasti penerima yang layak.
Bolehkah lebihan digunakan untuk Grab, minyak, tol dan kos perjalanan?
Ini antara soalan praktikal yang sering timbul apabila seseorang terpaksa berulang-alik ke bank, pejabat tanah, mahkamah atau agensi bagi menguruskan peninggalan arwah.
Kos pentadbiran pusaka yang sah boleh dibiayai menggunakan harta pusaka dengan persetujuan waris, seperti yang dihuraikan oleh Jabatan Mufti Wilayah Persekutuan dalam Al-Kafi #1472. Jawapan itu menyebut contoh laporan perubatan dan upah peguam. Kos perjalanan yang munasabah dan berkait langsung dengan urusan pusaka boleh direkod serta dipertimbangkan antara waris; tetapi ia tidak disebut secara khusus dalam jawapan tersebut.
Persoalan yang berbeza ialah: bolehkah kos Grab, minyak dan tol dibayar daripada lebihan pampasan yang tidak patuh syariah? Saya belum menemui jawapan rasmi khusus yang membenarkan perbelanjaan ini sebagai kaedah pelupusan lebihan pampasan. Jadi, kita tidak patut menyatakan secara umum bahawa ia boleh ditolak begitu sahaja daripada baki tersebut.
Cara yang lebih teratur ialah asingkan wang tidak patuh syariah, rekodkan perbelanjaan sebenar, simpan resit dan berbincang tentang pembiayaan kos itu melalui harta pusaka yang sah. Sekiranya harta pusaka tidak mencukupi atau keadaan keluarga menimbulkan persoalan kelonggaran tertentu, dapatkan panduan pihak berautoriti berdasarkan keadaan sebenar.
Panduan urusan pentadbir selepas perintah turut dibincangkan dalam Tindakan Selepas Perintah Pembahagian Harta Pusaka.
Checklist dokumen sebelum bertanya kepada pihak berkuasa
Jangan tanya hanya dengan ayat, “Saya dapat duit insurans, boleh guna atau tidak?” Sertakan fakta yang boleh mengubah jawapan.
- Sijil kematian.
- Jadual atau sijil polisi penuh.
- Surat keputusan tuntutan.
- Penyata jumlah bayaran penuh.
- Pecahan bertulis wang pokok dan manfaat lain daripada syarikat.
- Rekod siapa yang membayar premium.
- Borang penamaan atau dokumen penerima.
- Penyata hutang arwah dan bukti pemiutang.
- Dokumen yang menunjukkan polisi berkait hutang, jika ada.
- Senarai waris dan keadaan tanggungan yang memerlukan bantuan.
- Anggaran fidyah daripada saluran rasmi, jika benar-benar berbangkit.
- Rekod wang yang telah digunakan, jika ada.
Langkah tindakan yang disyorkan
- Bekukan keputusan agihan. Jangan bahagi atau belanja bahagian yang belum diklasifikasikan.
- Minta pecahan rasmi. Dapatkan jawapan bertulis daripada syarikat tentang jenis dan komponen bayaran.
- Wujudkan dua rekod. Rekodkan wang pokok yang disahkan sebagai harta peninggalan dan lebihan sebagai wang berasingan.
- Sahkan hutang dan fidyah. Jangan bayar tuntutan yang tiada bukti atau kiraan yang belum disahkan.
- Rujuk negeri yang berkenaan. Hantar dokumen kepada Baitulmal atau Jabatan Mufti dan minta jawapan bagi fakta polisi sebenar.
- Laksanakan arahan dengan bukti. Simpan surat, resit penyerahan, penyata penyelesaian dan rekod baki.
- Agih pusaka hanya selepas urutan selesai. Jangan campurkan lebihan pampasan ke dalam jumlah faraid.
Pengalaman Tuan Hanaffi: mula dengan dokumen, bukan bahagian
Dalam panduan pusaka Hanaffi.com, Tuan Hanaffi telah menekankan satu masalah yang kerap diperhatikan: waris terlalu cepat berbincang tentang siapa mendapat bahagian mana sedangkan dokumen, proses dan kedudukan harta belum jelas.
Prinsip yang sama sangat penting bagi pampasan insurans konvensional. Soalan pertama bukan “siapa dapat berapa?”, tetapi:
- bayaran ini datang daripada kontrak apa;
- siapa yang membayarnya;
- komponen mana ialah harta peninggalan; dan
- komponen mana perlu diasingkan.
Apabila empat perkara ini jelas, barulah hutang, fidyah, agihan dan pelupusan boleh diurus tanpa mencampur wang yang berlainan status.
Kesilapan lazim yang perlu dielakkan
1. Menganggap semua debit bulanan ialah wang pokok
Minta syarikat mengesahkan jumlah. Jangan bina angka hanya daripada penyata bank jika struktur polisi belum difahami.
2. Menganggap penama pasti pemilik mutlak
Kesan penamaan bergantung pada jenis produk, kontrak dan dokumen. Penama tidak menyelesaikan isu status syariah setiap komponen.
3. Menyamakan pampasan majikan, takaful dan polisi peribadi
Sumber bayaran dan akadnya berbeza. Satu label umum boleh menghasilkan keputusan yang salah.
4. Menggunakan lebihan dahulu, kemudian baru bertanya
Tujuan baik tidak menggantikan proses pengesahan. Asingkan wang sebelum digunakan.
5. Memilih jawapan internet tanpa menyatakan fakta polisi
Jawapan tentang keluarga miskin atau polisi berkait rumah tidak semestinya terpakai kepada hutang peribadi dalam keluarga yang berkemampuan.
Soalan lazim
Adakah seluruh pampasan insurans konvensional itu haram dan bukan pusaka?
Tidak boleh dirumuskan begitu. Keputusan yang dirujuk membezakan wang pokok pembeli polisi ketika hayat sebagai harta peninggalan dan baki pampasan sebagai wang yang tidak diwarisi melalui faraid.
Adakah jumlah premium bulanan sama dengan jumlah wang pokok?
Jangan andaikan. Dapatkan pecahan dan pengesahan bertulis daripada syarikat polisi kerana dokumen dan struktur produk boleh berbeza.
Jika waris miskin, bolehkah dia mengambil lebihan pampasan?
Panduan yang dirujuk membenarkan isteri atau anak yang benar-benar fakir atau miskin mengambil sekadar keperluan selepas disahkan oleh pihak berkuasa atau jawatankuasa kariah. Ia bukan kebenaran automatik untuk semua waris atau seluruh jumlah.
Bolehkah lebihan diberikan terus kepada masjid atau projek awam?
Maslahat umum ialah saluran yang diterima dalam panduan berkenaan, tetapi kaedah negeri boleh berbeza. Laluan paling selamat ialah melalui Baitulmal atau dengan kebenaran pihak berkuasa agama negeri sebelum projek dipilih.
Bagaimana jika sebahagian wang sudah digunakan?
Jangan sembunyikan atau membuat anggaran senyap. Rekod jumlah diterima, jumlah yang telah digunakan, tujuannya dan baki. Bawa rekod itu bersama dokumen polisi kepada Baitulmal atau Jabatan Mufti negeri untuk arahan pembetulan.
Siapa yang patut menentukan hukum bagi kes sebenar?
Syarikat insurans mengesahkan fakta produk dan jumlah. Pentadbir atau peguam membantu rekod serta urusan pusaka. Keputusan hukum khusus tentang lebihan dan kaedah pelupusan hendaklah dirujuk kepada Baitulmal, Majlis Agama Islam atau Jabatan Mufti negeri.
Kesimpulan
Pampasan insurans konvensional selepas kematian perlu dibezakan antara wang pokok yang menjadi harta pusaka dengan lebihan pampasan yang tidak boleh diwarisi melalui faraid. Bagi lebihan itu, keputusan fatwa menetapkan saluran pelupusan yang dibenarkan dan mengiktiraf beberapa kelonggaran, termasuk waris fakir atau miskin serta keadaan pembayaran hutang tertentu.
Yang penting, keluarga perlu memahami bahawa hukum asas wujud, kelonggaran juga wujud, tetapi keadaan setiap keluarga tidak semestinya sama. Tiada siapa patut membuat keputusan tentang kelayakan keluarga hanya berdasarkan satu mesej ringkas. Periksa dokumen polisi, jumlah bayaran, hutang, tanggungan serta panduan negeri yang berkenaan sebelum wang dibelanjakan atau diagihkan.
Jika anda perlukan bantuan menyusun dokumen polisi, surat tuntutan, senarai hutang dan rekod pusaka, hubungi Hanaffi untuk bantuan pengurusan harta pusaka. Untuk keputusan hukum khusus, rujuk Jabatan Mufti atau Majlis Agama Islam negeri yang berbidang kuasa.
