Kalau seorang pemegang saham meninggal dunia, Sdn. Bhd. itu tidak automatik mati dan aset syarikat tidak terus menjadi harta pusaka peribadi si mati.
Ini perkara pertama yang waris perlu faham.
Di bawah seksyen 20 Akta Syarikat 2016, sebuah syarikat mempunyai personaliti undang-undang yang berasingan daripada pemegang sahamnya dan terus wujud sehingga dikeluarkan daripada daftar. Seksyen 21 pula membolehkan syarikat memperoleh, memiliki, memegang dan melupuskan hartanya sendiri. Rujuk Akta Syarikat 2016 di portal rasmi SSM.
Jadi, kalau sebuah Sdn. Bhd. mempunyai tanah, rumah kedai, kenderaan, mesin dan wang dalam akaun syarikat, semua itu pada asasnya aset syarikat.
Yang masuk ke dalam pusaka si mati ialah saham yang dimiliki oleh si mati dalam syarikat tersebut, bersama apa-apa hak peribadi lain yang benar-benar terhutang kepadanya dan dapat dibuktikan.
Tindakan awal waris ialah jangan terus membahagikan aset syarikat. Dapatkan rekod SSM, daftar ahli, rekod pengarah, penyata kewangan dan dokumen aset terlebih dahulu.
Untuk gambaran umum pengurusan pusaka, rujuk Cara Menguruskan Harta Pusaka Selepas Kematian.
Sdn. Bhd. Tidak Mati Bersama Pemegang Saham
Ramai orang menyebut “syarikat arwah” seolah-olah syarikat itu sama dengan arwah.
Bagi Sdn. Bhd., itu tidak tepat.
SSM sendiri menerangkan bahawa company ialah separate legal entity. Pemegang saham memiliki saham yang memberikan hak tertentu dalam syarikat, tetapi syarikat ialah pihak yang memiliki perniagaan dan asetnya. Perbandingan rasmi SSM juga membezakan company daripada sole proprietorship dan general partnership yang bukan entiti undang-undang berasingan. Lihat Comparison of Business Entities in Malaysia oleh SSM.
Sebab itu artikel ini khusus kepada Sdn. Bhd. Jika dokumen sebenarnya menunjukkan Enterprise atau milikan tunggal, baca Duit Akaun Enterprise Selepas Pemilik Meninggal: Pusaka? kerana kedudukan undang-undangnya berbeza.
Pisahkan Empat Perkara Ini Dahulu
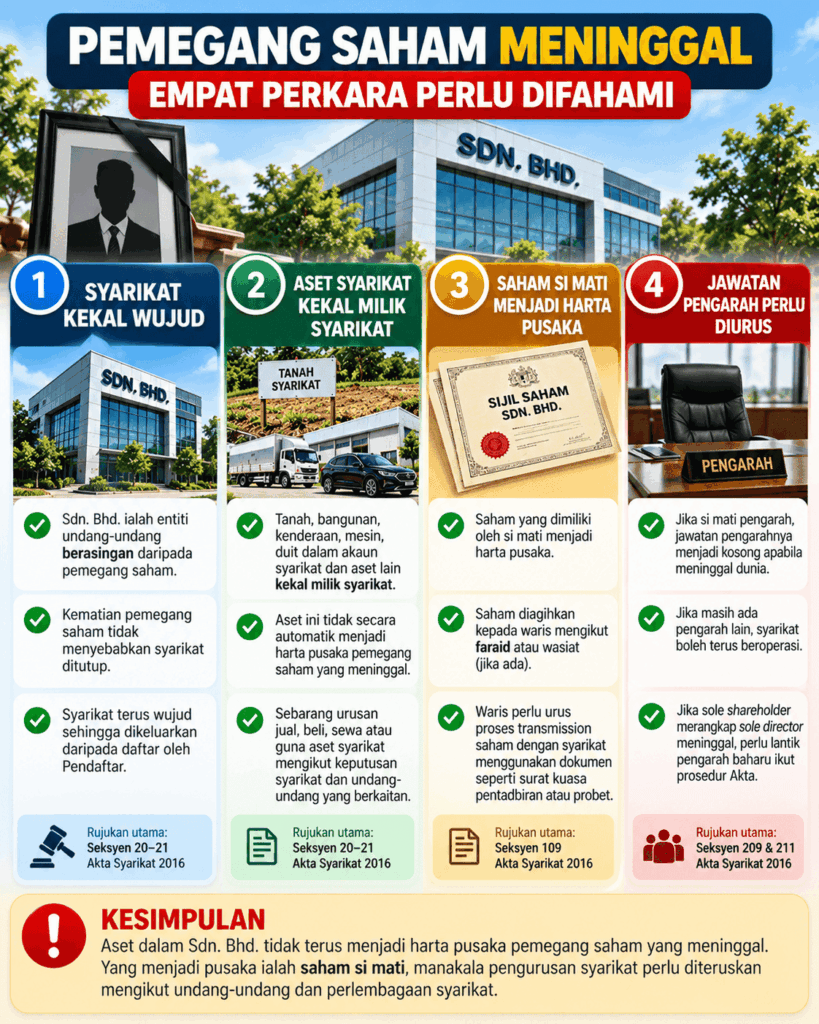
Apabila shareholder meninggal, jangan campurkan empat perkara berikut:
| Perkara | Siapa pemilik / kedudukan asas? | Apa berlaku selepas kematian? |
|---|---|---|
| Sdn. Bhd. | Entiti undang-undang sendiri | Terus wujud selagi belum dikeluarkan daripada daftar |
| Tanah, wang, kenderaan dan aset atas nama syarikat | Syarikat | Kekal aset syarikat |
| Saham yang didaftarkan atas nama si mati | Si mati sebagai shareholder | Menjadi kepentingan pusaka yang perlu ditadbir dan diturunmilik |
| Jawatan pengarah si mati | Jawatan korporat, bukan aset pusaka | Tamat apabila pengarah meninggal; pengurusan syarikat perlu disusun semula jika perlu |
Inilah struktur paling penting dalam keseluruhan isu ini.
Mewarisi saham tidak sama dengan mewarisi terus setiap aset syarikat.
Kalau Tanah, Rumah atau Bangunan Atas Nama Sdn. Bhd., Apa Jadi?
Jika carian rasmi atau hakmilik menunjukkan nama sebuah Sdn. Bhd. sebagai pemilik, tanah itu kekal milik syarikat walaupun seorang atau semua pemegang saham asal telah meninggal dunia.
Contohnya, arwah memiliki 100% saham ABC Sdn. Bhd. ABC Sdn. Bhd. pula memiliki sebidang tanah.
Kematian arwah tidak menukar nama pemilik tanah daripada ABC Sdn. Bhd. kepada waris secara automatik. Waris perlu mengurus saham arwah, bukan memecahkan tanah syarikat terus mengikut pecahan faraid.
Secara ekonomi, nilai tanah boleh memberi kesan besar kepada nilai syarikat dan nilai saham arwah. Tetapi itu ialah isu penilaian saham, bukan bukti bahawa waris memiliki tanah syarikat secara terus.
Jika tanah itu hendak dijual, dicagar atau dibangunkan selepas kematian shareholder, tindakan tersebut tetap tindakan syarikat dan perlu dibuat melalui pihak yang mempunyai kuasa mengurus atau mewakili syarikat mengikut undang-undang serta dokumen syarikat.
Kalau Duit Ada Dalam Akaun Bank Syarikat?
Prinsipnya sama.
Wang dalam akaun atas nama Sdn. Bhd. ialah wang syarikat. Ia tidak bertukar menjadi wang pusaka peribadi hanya kerana shareholder meninggal.
Waris tidak boleh melihat baki akaun syarikat lalu mengambil peratus tertentu berdasarkan pegangan saham arwah.
Contohnya:
- arwah memiliki 70% saham;
- akaun syarikat mempunyai RM300,000.
Itu tidak bermaksud RM210,000 automatik menjadi wang pusaka arwah.
Syarikat mungkin mempunyai hutang, gaji, cukai, pembekal, pembiayaan, komitmen kontrak dan liabiliti lain. Wang tersebut masih perlu digunakan dan diurus sebagai wang syarikat.
Jika si mati merupakan satu-satunya penandatangan akaun, operasi bank boleh terganggu secara praktikal. Namun syarat menukar atau menambah penandatangan berbeza mengikut bank dan mandat akaun. Jangan andaikan ada satu prosedur universal untuk semua bank.
Kalau Kenderaan, Mesin, Stok atau Peralatan Milik Syarikat?
Jika aset tersebut benar-benar dibeli dan didaftarkan sebagai aset Sdn. Bhd., aset itu juga kekal milik syarikat.
Ia tidak perlu dibahagikan satu demi satu kepada waris sebagai aset peribadi si mati.
Sebaliknya, nilai aset-aset tersebut bersama hutang dan kedudukan kewangan syarikat mungkin mempengaruhi nilai keseluruhan pegangan saham si mati.
Sebab itu, bagi syarikat yang mempunyai banyak aset, senarai pusaka tidak patut dibina hanya dengan melihat “apa harta yang syarikat ada”. Pentadbir perlu melihat apa yang si mati sendiri miliki terhadap syarikat.
Hasil Sewa atau Duit Jualan Tanah Syarikat Jadi Pusaka Ke?
Jika rumah kedai atau tanah itu milik syarikat, hasil sewanya pada asasnya ialah penerimaan syarikat.
Jika syarikat menjual tanah selepas kematian shareholder, hasil jualan itu juga masuk kepada syarikat terlebih dahulu. Ia tidak terus berubah menjadi wang faraid waris.
Pemegang saham boleh menerima manfaat kewangan melalui mekanisme yang sah dalam syarikat. Contohnya, Akta Syarikat 2016 membenarkan distribution kepada shareholder daripada keuntungan yang tersedia jika syarikat solvent, dan distribution itu perlu mendapat kebenaran pengarah di bawah seksyen 131 dan 132.
Jadi jalan fikirnya ialah:
aset syarikat → hasil/wang syarikat → keputusan korporat yang sah → barulah manfaat tertentu boleh sampai kepada shareholder.
Bukan:
aset syarikat → shareholder meninggal → waris terus ambil aset atau duit.
Apa Sebenarnya Yang Masuk Dalam Pusaka Si Mati?
Bagi isu Sdn. Bhd., perkara utama yang perlu dikenal pasti ialah saham si mati.
Selain saham, mungkin terdapat hak peribadi lain yang perlu diperiksa berdasarkan akaun dan dokumen, contohnya jumlah yang benar-benar terhutang oleh syarikat kepada si mati di bawah rekod pinjaman shareholder/director atau tuntutan lain yang sah.
Jangan anggap semua angka dalam akaun syarikat ialah hak peribadi si mati. Semak lejar, penyata kewangan, perjanjian dan rekod pembayaran.
Pengalaman Tuan Hanaffi
Dalam isu seperti ini, langkah paling selamat ialah asingkan sekurang-kurangnya empat fail semakan:
- fail saham — berapa saham arwah dan kelas saham;
- fail pengarah — siapa pengarah yang masih hidup dan siapa boleh membuat keputusan;
- fail aset syarikat — tanah, akaun, kenderaan, mesin dan liabiliti; dan
- fail tuntutan peribadi arwah terhadap syarikat — jika ada jumlah yang syarikat benar-benar berhutang kepada arwah.
Cara ini mengelakkan waris daripada memasukkan aset syarikat ke dalam senarai pusaka peribadi secara tersilap.
Kalau Pemegang Saham Itu Juga Seorang Pengarah?
Ini isu kedua yang sangat penting.
Seseorang boleh mempunyai dua kapasiti serentak:
- dia ialah shareholder kerana memiliki saham; dan
- dia ialah director kerana dilantik mengurus syarikat.
Apabila dia meninggal, dua kapasiti itu tidak diselesaikan dengan cara yang sama.
Seksyen 208(1)(f) Akta Syarikat 2016 menyatakan jawatan pengarah menjadi kosong apabila pengarah meninggal dunia. Pada masa yang sama, sahamnya tidak hilang; saham itu perlu melalui proses pusaka dan transmission.
Jika syarikat masih mempunyai pengarah lain yang sah, urusan perniagaan dan hal ehwal syarikat berada di bawah Board. Seksyen 211 memberi Board kuasa mengurus, mengarah dan menyelia pengurusan syarikat, tertakluk kepada Akta dan perlembagaan syarikat.
Jadi waris kepada shareholder tidak automatik menjadi director.
Mereka mungkin akhirnya menerima saham, tetapi jawatan pengarah memerlukan proses pelantikan yang berasingan.
Senario Paling Kritikal: Sole Shareholder + Sole Director Meninggal
Ini keadaan yang paling mudah menyebabkan syarikat tersekat.
Bayangkan arwah ialah:
- pemegang saham tunggal 100%; dan
- pengarah tunggal syarikat.
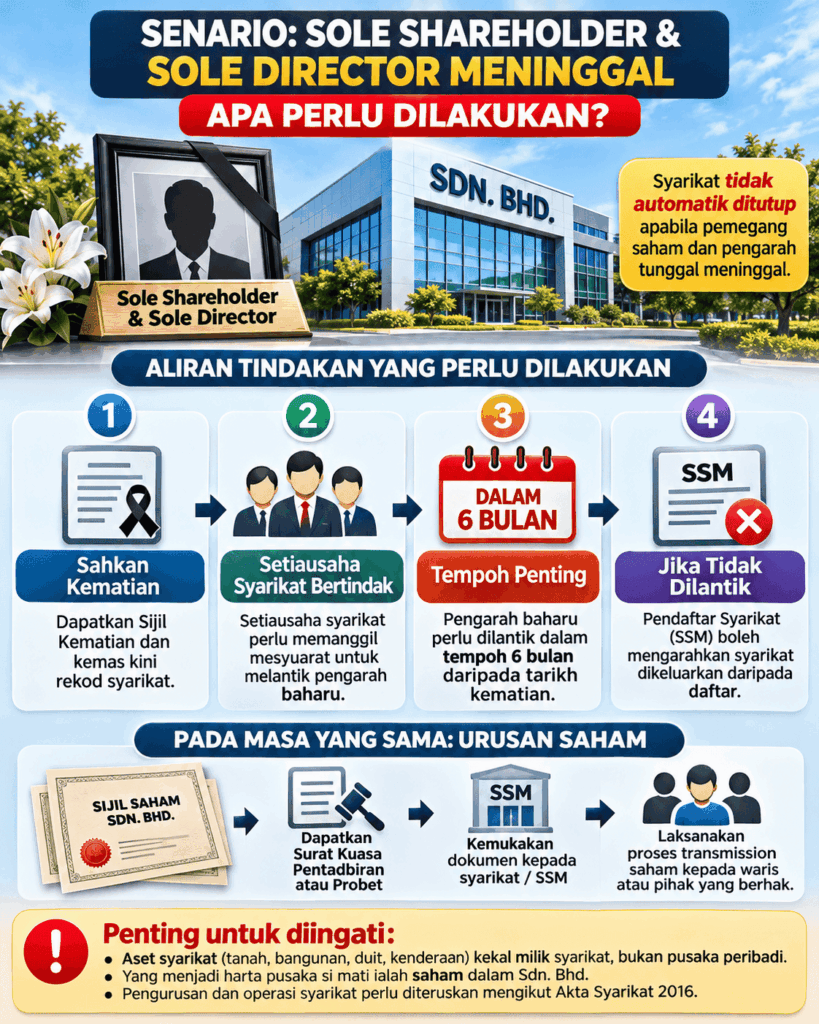
Syarikat masih wujud kerana kematian shareholder tidak membubarkan syarikat. Tetapi syarikat kini tiada pengarah yang boleh menjalankan fungsi Board.
Seksyen 209 Akta Syarikat 2016 menyediakan mekanisme khusus. Apabila jawatan sole director atau last remaining director menjadi kosong kerana kematian, setiausaha syarikat hendaklah, seberapa segera yang praktik, memanggil mesyuarat next of kin, personal representatives atau members, mengikut keadaan, bagi tujuan melantik pengarah baharu.
SSM turut menerangkan perkara ini dalam FAQ Companies Act 2016 — Part C.
Akta juga menyatakan bahawa jika pihak berkenaan gagal melantik director dalam tempoh enam bulan selepas kematian last director, Registrar boleh mengarahkan syarikat dikeluarkan daripada daftar.
Sebab itu dalam kes sole director, jangan tunggu proses pusaka saham selesai sepenuhnya sebelum mendapatkan nasihat daripada company secretary tentang langkah korporat yang perlu dibuat.
Siapa Boleh Urus Syarikat Sementara Pusaka Saham Belum Selesai?
Jawapannya bergantung pada struktur syarikat.
Jika masih ada pengarah lain
Board yang masih sah boleh meneruskan pengurusan syarikat dalam ruang kuasanya. Kematian seorang shareholder tidak dengan sendiri melucutkan syarikat daripada kuasa menjalankan perniagaan.
Jika tiada pengarah tinggal
Gunakan mekanisme seksyen 209 untuk melantik director baharu. Company secretary mempunyai peranan penting untuk memanggil mesyuarat yang dinyatakan oleh Akta.
Jika waris sudah dikenal pasti tetapi saham belum diturunmilik
Jangan anggap waris sudah boleh menggunakan semua hak shareholder serta-merta. Status pendaftaran saham dan dokumen kuasa pusaka masih perlu diselesaikan.
Pada tahap ini, dua kerja boleh berjalan secara berasingan:
kerja korporat: memastikan syarikat mempunyai Board yang boleh berfungsi;
kerja pusaka: mendapatkan kuasa dan menyelesaikan transmission saham si mati.
Apa Jadi Kepada Saham Selepas Pemegang Saham Meninggal?
Seksyen 109 Akta Syarikat 2016 mengawal pendaftaran transmission saham apabila hak terhadap saham berpindah melalui kuat kuasa undang-undang.
Bagi sole holder yang meninggal, Akta mengiktiraf legal personal representatives sebagai pihak yang mempunyai title terhadap kepentingan si mati dalam saham bagi tujuan seksyen tersebut.
Dokumen yang mencukupi sebagai bukti probate atau letters of administration perlu diterima oleh syarikat sebagai bukti grant. Apabila syarat transmission dipenuhi dan notifikasi lengkap diterima, syarikat perlu mendaftarkan orang berkenaan dalam tempoh yang ditetapkan oleh seksyen 109.
Selepas pendaftaran transmission, registered holder mendapat hak yang sama berkaitan dividen, mesyuarat dan voting bagi saham itu.
SSM juga menerangkan dalam Dialog Tahunan SSM 2021 — Isu-isu Saham bahawa saham si mati kekal sehingga dipindah atau diturunmilik. SSM turut mengingatkan bahawa constitution atau shareholders’ agreement mungkin mempunyai peruntukan khusus apabila shareholder meninggal, termasuk mekanisme pembelian saham oleh ahli lain.
Jadi jangan semak Akta sahaja. Semak juga:
- constitution syarikat, jika ada;
- shareholders’ agreement;
- register of members;
- kelas dan bilangan saham;
- apa-apa sekatan pindah milik; dan
- dokumen pusaka yang sah bagi kes tersebut.
Bagi pusaka orang Islam, proses korporat SSM tidak menggantikan hukum pembahagian pusaka. Ia ialah proses untuk mendaftarkan siapa yang sah memegang saham selepas hak pusaka ditentukan dan dokumen yang diperlukan diperoleh.
Bila Waris Sudah Dapat Saham, Boleh Terus Ambil Tanah atau Duit Syarikat?
Tidak semestinya.
Selepas waris atau penerima yang sah menjadi shareholder, mereka memiliki saham dan hak yang melekat pada saham tersebut. Mereka masih tidak memiliki secara terus setiap tanah, kereta atau ringgit yang berada atas nama syarikat.
Mereka boleh mempunyai kuasa sebagai members melalui hak mengundi atau resolusi yang dibenarkan. Tetapi pengurusan harian dan hal ehwal syarikat berada di bawah Board, tertakluk kepada Akta dan constitution.
Ini juga bermaksud seseorang waris boleh menjadi shareholder tetapi bukan director.
Jika waris mahu menjual tanah syarikat, mengeluarkan wang syarikat atau memindahkan aset kepada diri sendiri, tindakan itu tetap perlu mempunyai asas korporat dan undang-undang yang betul. Status “waris” sahaja tidak mencukupi.
Kalau Semua Waris Mahu Tutup Syarikat dan Ambil Aset?
Menutup syarikat bukan sama dengan membahagikan pusaka biasa.
Jika syarikat melalui winding up, aset syarikat perlu digunakan terlebih dahulu untuk menyelesaikan liabiliti mengikut undang-undang. Seksyen 452 Akta Syarikat 2016 menyatakan bahawa, tertakluk kepada preferential payments, harta syarikat semasa winding up digunakan bagi membayar liabiliti dan hanya baki selepas itu diagihkan kepada members mengikut rights and interests mereka, melainkan constitution memperuntukkan sebaliknya.
Ini menunjukkan satu prinsip penting:
walaupun akhirnya nilai syarikat boleh sampai kepada shareholder, hutang dan struktur syarikat datang dahulu.
Jadi aset syarikat tidak boleh terus “dikeluarkan” dan dibahagikan kerana seorang shareholder meninggal.
Bagaimana Kalau Dokumen Disebut “Geran Sementara”?
Soalan asal sering menjadi lebih keliru apabila keluarga menyebut “geran sementara”.
Jangan terus anggap ia TOL.
JKPTG menggunakan istilah hakmilik sementara (qualified title) sebagai kategori hakmilik tanah yang berbeza daripada hakmilik tetap. Lihat panduan JKPTG tentang penukaran hakmilik sementara kepada hakmilik tetap.
TOL pula ialah lesen/permit. JKPTG menyatakan lesen dan permit seperti Lesen Pendudukan Sementara tidak boleh diwarisi dan luput apabila pemilik asal meninggal. Lihat penerangan rasmi JKPTG tentang TOL dan pusaka.
Jadi apabila nampak perkataan “sementara”, semak dokumen sebenar:
- adakah ia hakmilik sementara;
- adakah ia TOL/lesen; dan
- siapa nama pemilik atau pemegang lesen yang tercatat.
Jika pemegang lesen ialah entiti syarikat, jangan terus gunakan jawapan yang sama seperti TOL atas nama individu yang meninggal. Semak dengan Pejabat Tanah kerana fakta pemegang lesen dan peraturan negeri boleh mempengaruhi tindakan seterusnya.
Dokumen Yang Patut Dikumpulkan
Sebelum keluarga membuat keputusan tentang pusaka saham atau aset Sdn. Bhd., kumpulkan dokumen berikut setakat yang tersedia:
- profil syarikat dan maklumat semasa SSM;
- register of members atau rekod pegangan saham;
- constitution syarikat, jika ada;
- shareholders’ agreement, jika ada;
- rekod semua director yang masih hidup;
- financial statements atau management accounts terkini;
- rekod pinjaman shareholder/director;
- hakmilik tanah, carian rasmi, geran kenderaan atau bukti aset syarikat;
- surat bank atau mandate akaun syarikat jika operasi bank terjejas; dan
- dokumen kuasa pusaka apabila telah diperoleh.
Jangan hanya bergantung pada nama trade name, logo syarikat atau cerita ahli keluarga. Dokumen menentukan kapasiti sebenar setiap aset dan pihak.
Empat Contoh Situasi
Contoh 1 — Arwah pemegang saham 40%, bukan pengarah
Syarikat mempunyai tiga director lain dan memiliki sebuah kilang.
Kilang kekal milik syarikat. Operasi syarikat tidak semestinya terhenti. Pusaka arwah fokus kepada 40% saham dan hak peribadi lain yang dapat dibuktikan.
Contoh 2 — Arwah pemegang saham 60% dan salah seorang daripada dua pengarah
Jawatan pengarah arwah kosong kerana kematian. Director yang masih ada perlu melihat struktur Board, constitution dan kuasa pelantikan bagi memastikan syarikat terus mematuhi Akta.
Saham 60% pula masuk laluan pusaka secara berasingan.
Contoh 3 — Arwah sole shareholder dan sole director
Syarikat masih wujud tetapi tiada director yang boleh menjalankan fungsi Board. Company secretary perlu menggunakan mekanisme seksyen 209 untuk memanggil mesyuarat bagi melantik director baharu.
Dalam masa yang sama, pusaka saham 100% perlu diuruskan melalui proses pusaka.
Contoh 4 — Sdn. Bhd. mempunyai tanah RM2 juta dan pembiayaan besar
Jangan masukkan RM2 juta sebagai “tanah pusaka arwah” hanya kerana arwah memiliki 100% saham.
Tanah dan hutang berkaitan berada pada syarikat. Nilai pegangan saham arwah perlu dilihat berdasarkan kedudukan syarikat secara keseluruhan. Nilai tanah semata-mata bukan nilai bersih pusaka saham.
Kesilapan Lazim
Menganggap 100% saham bermaksud 100% setiap aset syarikat
Pemegang saham memiliki saham. Syarikat memiliki aset syarikat.
Menganggap waris terus menjadi director
Mewarisi saham dan dilantik sebagai director ialah dua proses berbeza.
Mengambil wang syarikat berdasarkan pecahan faraid
Wang syarikat perlu kekal diurus sebagai wang syarikat. Faraid tidak dijalankan dengan mengambil peratus terus daripada baki akaun syarikat.
Membiarkan sole director kosong terlalu lama
Ini boleh melumpuhkan operasi dan menimbulkan risiko pematuhan. Seksyen 209 mempunyai mekanisme dan tempoh yang perlu diberi perhatian.
Tidak membaca constitution atau shareholders’ agreement
Dokumen tersebut mungkin mengandungi sekatan atau mekanisme khusus apabila shareholder meninggal.
Menganggap semua “geran sementara” ialah TOL
Hakmilik sementara dan TOL bukan perkara yang sama.
Soalan Lazim
Kalau arwah pemilik 100% saham, adakah syarikat automatik jadi milik waris?
Saham arwah menjadi kepentingan pusaka yang perlu ditadbir. Waris tidak automatik menjadi registered shareholder tanpa proses pusaka dan transmission yang berkaitan. Syarikat sendiri tetap wujud sebagai entiti berasingan.
Kalau syarikat ada tanah, perlu masuk tanah itu dalam senarai pusaka arwah?
Jika tanah benar-benar didaftarkan atas nama Sdn. Bhd., jangan senaraikannya sebagai tanah peribadi arwah hanya kerana arwah shareholder. Rekod pusaka perlu fokus pada saham dan hak peribadi arwah terhadap syarikat.
Kalau arwah sole director, siapa boleh tandatangan untuk syarikat?
Kematian mengosongkan jawatan director. Jika tiada director tinggal, mekanisme seksyen 209 perlu digunakan untuk melantik director baharu. Jangan anggap next of kin boleh terus menandatangani dokumen syarikat hanya kerana mereka waris.
Bolehkah waris keluarkan duit akaun syarikat untuk bayar faraid?
Status waris tidak dengan sendiri memberi kuasa mengambil wang syarikat. Syarikat ialah pemilik wang itu. Sebarang distribution atau pembayaran perlu mempunyai asas korporat dan perakaunan yang sah.
Apa beza shareholder dengan director selepas kematian?
Shareholder ialah pemilik saham. Director ialah orang yang mengurus dan mengarahkan hal ehwal syarikat melalui Board. Saham boleh menjadi pusaka, tetapi jawatan director tidak diwarisi seperti harta.
Kesimpulan
Apabila pemegang saham Sdn. Bhd. meninggal, jangan bermula dengan soalan “tanah ini nak bahagi kepada siapa?”.
Mulakan dengan empat soalan:
- Apa aset yang sebenarnya atas nama syarikat?
- Berapa saham yang benar-benar dimiliki oleh si mati?
- Adakah si mati juga director, dan masih ada director lain?
- Adakah constitution atau shareholders’ agreement mempunyai aturan apabila shareholder meninggal?
Prinsip terasnya ialah:
Sdn. Bhd. terus wujud → aset syarikat kekal milik syarikat → saham si mati masuk proses pusaka → jawatan director diurus melalui proses korporat.
Apabila empat perkara ini dipisahkan, barulah waris boleh menentukan tindakan pusaka dan tindakan syarikat dengan lebih tepat.
Mahu Semak Berdasarkan Dokumen?
Jika kes melibatkan sole shareholder, sole director, tanah syarikat, shareholders’ agreement atau rekod saham yang tidak jelas, semakan dokumen lebih selamat daripada membuat andaian berdasarkan nama syarikat sahaja.
Anda boleh hubungi Hanaffi untuk berbincang tentang dokumen dan laluan pengurusan pusaka yang sesuai.
