Jawapan ringkas: boleh jadi wang atau manfaat dibayar terus kepada orang yang dinamakan, tetapi itu tidak semestinya bermaksud wang tersebut menjadi hak mutlak penama.
Bagi orang Islam, kesannya berbeza mengikut produk dan jenis penamaan. Ada penama yang cuma bertindak sebagai wasi atau pentadbir, dan ada pula penerima yang memang menerima manfaat sebagai penerima hibah atau benefisiari.
Sebab itu dua soalan ini jangan dicampurkan:
- Siapa boleh membuat tuntutan dan menerima bayaran daripada institusi?
- Selepas wang diterima, siapa sebenarnya berhak memilikinya?
Artikel ini fokus kepada pemilik atau peserta beragama Islam di Malaysia. Kedudukan penama bagi bukan Islam boleh berbeza. Sebagai contoh, KWSP sendiri membezakan kedudukan penama Muslim dan bukan Muslim.
Kalau anda sedang menyemak pusaka seseorang yang baru meninggal dunia, perkara pertama yang patut dibuat ialah cari rekod sebenar: adakah ia penamaan biasa, Hibah Amanah, Hibah Bersyarat, atau tiada penamaan langsung.
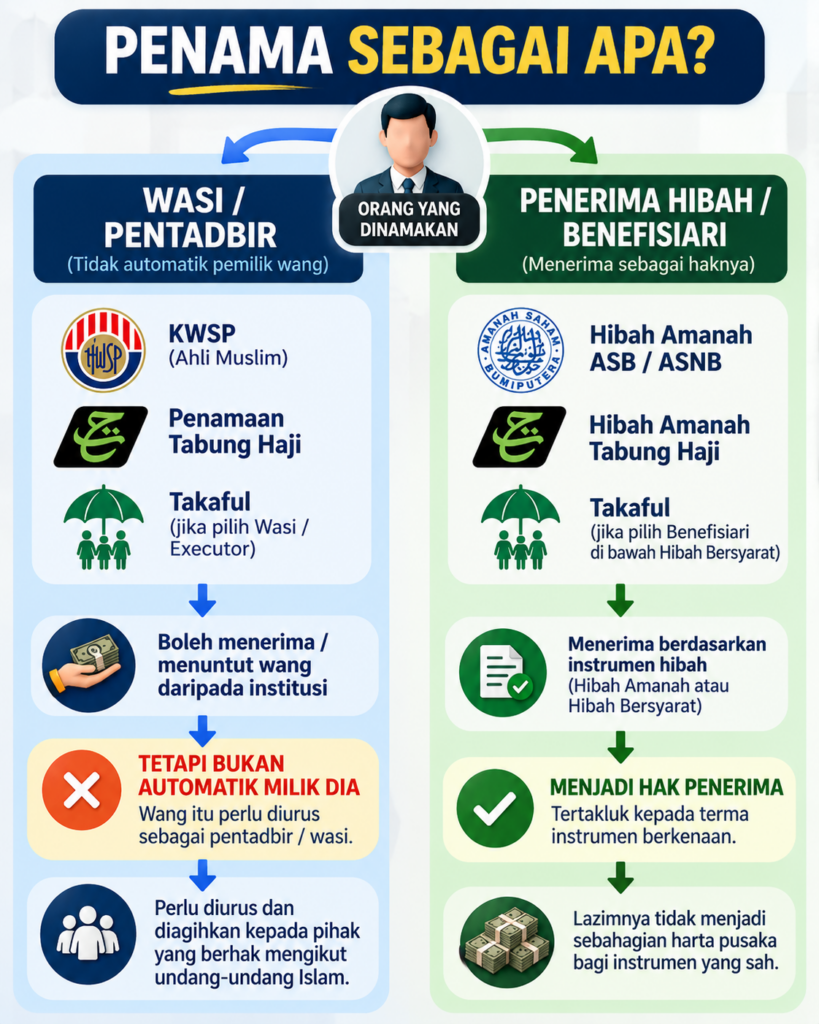
Penama Tak Semestinya Pemilik: Ini Perbandingan Paling Mudah
| Produk | Bentuk penamaan / perancangan | Kedudukan orang yang dinamakan bagi Muslim | Wang/manfaat jadi hak dia? | Kesan kepada tuntutan selepas kematian |
|---|---|---|---|---|
| KWSP | Penamaan KWSP | Wasi / pentadbir | Tidak secara automatik | Bayaran Pengeluaran Kematian dibuat kepada penama yang sah; penamaan memendekkan proses dan mengelakkan keperluan mendapatkan dokumen pihak ketiga bagi tuntutan tersebut, tertakluk syarat KWSP |
| ASB / unit amanah ASNB | Tiada sistem penama biasa; ada Hibah Amanah ASNB | Penerima Hibah | Ya, bagi harta Hibah Amanah yang sah, tertakluk terma | ASNB menyatakan Letter of Administration / Grant of Probate tidak diperlukan bagi tuntutan Hibah Amanah |
| Tabung Haji — Penamaan | Penamaan biasa TH | Wasi / pentadbir | Tidak secara automatik | Penamaan membolehkan pengeluaran tanpa Surat Kuasa atau Perintah daripada pihak pusaka yang dinyatakan TH |
| Tabung Haji — Hibah Amanah | Hibah Amanah TH | Penerima Hibah Amanah | Ya, bagi harta hibah yang sempurna | Diurus melalui proses tuntutan Hibah Amanah TH; TH menyatakan pemberian itu tidak tertakluk kepada faraid |
| Takaful — Wasi | Penama sebagai executor/wasi | Wasi | Tidak | Manfaat dibayar kepada wasi untuk ditadbir dan diagihkan mengikut wasiat atau undang-undang pembahagian pusaka yang terpakai |
| Takaful — Hibah Bersyarat | Penama sebagai benefisiari di bawah conditional hibah | Benefisiari / penerima Hibah Bersyarat | Ya, tertakluk Jadual 10 dan terma sijil | Manfaat dibayar kepada benefisiari menurut penamaan dan tidak menjadi sebahagian harta pusaka peserta |
Inilah perkara paling penting: “duit boleh keluar terus” tidak sama dengan “duit itu terus menjadi hak penama.”
KWSP: Penama Muslim Ialah Wasi atau Pentadbir
Bagi ahli KWSP beragama Islam, kedudukan rasmi penama sangat jelas.
KWSP menerangkan bahawa penama bertindak sebagai wasi (pentadbir) yang bertanggungjawab mengagihkan simpanan ahli yang meninggal dunia kepada waris yang berhak mengikut Undang-undang Islam.
Rujuk halaman rasmi Penamaan KWSP.
Jadi kalau suami meletakkan isteri sebagai penama 100%, kemudian suami meninggal dunia, bayaran KWSP boleh dibuat kepada isteri sebagai penama yang sah. Tetapi bagi ahli Muslim, angka 100% dalam penamaan itu bukan bermaksud 100% simpanan tersebut menjadi hak peribadi isteri.
Isteri menerima wang itu dalam kapasiti pentadbir dan perlu menguruskan hak pihak yang berhak mengikut undang-undang Islam.
Kalau anda mahu memahami isu ini dengan lebih khusus, baca juga Kenapa Penama KWSP Bukan Pemilik?.
Kalau penama bukan pemilik, apa gunanya buat penamaan KWSP?
Kelebihannya ialah proses tuntutan.
KWSP sendiri menyenaraikan antara kepentingan penamaan ialah memendekkan proses pengeluaran serta mengelakkan kos dan kerumitan mendapatkan dokumen pihak ketiga daripada Pejabat Tanah atau Mahkamah bagi tuntutan simpanan yang dinamakan.
Maksudnya, penamaan membantu wang itu sampai kepada pihak yang akan menguruskan simpanan dengan lebih cepat.
Tetapi penamaan tidak menukar wasi menjadi pemilik mutlak.
Ada juga satu perkara yang jangan dibiarkan terlalu lama. KWSP menyatakan bagi ahli Islam yang membuat penamaan mulai 1 Januari 2017, penamaan akan terbatal selepas satu tahun dari tarikh kematian jika tiada permohonan Pengeluaran Kematian dibuat. Selepas itu tuntutan diproses mengikut prosedur tanpa penamaan. Jadi penama yang sah elok bertindak awal dan semak prosedur semasa KWSP.
ASB: Jangan Cari “Penama ASB” Seperti KWSP
Untuk ASB, kita kena betulkan istilah dahulu.
ASB dan unit amanah ASNB tidak menggunakan sistem penama biasa seperti KWSP atau Tabung Haji. FAQ rasmi ASNB sendiri menerangkan bahawa unit amanah tertakluk kepada undang-undang probet dan pentadbiran, manakala KWSP dan Tabung Haji mempunyai undang-undang tersendiri yang membenarkan penama secara terus.
Rujuk Hibah Amanah ASNB dan FAQ rasmi.
Jadi jangan buat jadual seperti ini:
ASB → penama → penama jadi pentadbir.
Itu tidak tepat untuk pelaburan ASB biasa.
Bagi pemegang unit Muslim yang mahu membuat perancangan melalui ASNB, instrumen yang berkaitan ialah Hibah Amanah ASNB.
ASNB menyatakan penerima Hibah Amanah ialah penerima mutlak bagi harta hibah yang berkuat kuasa, dan Letter of Administration atau Grant of Probate tidak diperlukan untuk tuntutan Hibah Amanah tersebut.
Borang Hibah Amanah ASNB semasa juga menyatakan harta yang telah diisytiharkan di bawah Hibah Amanah bukan harta pusaka selepas kematian pemberi, tertakluk kepada terma dan syarat instrumen tersebut.
Kalau tiada Hibah Amanah?
Kalau pemilik meninggal dunia dengan ASB biasa tanpa Hibah Amanah yang berkuat kuasa, pelaburan itu perlu dituntut melalui prosedur harta pusaka ASNB.
Untuk proses tersebut, baca panduan khusus Cara Tuntut ASB Arwah Tanpa Penama.
Jika anda pula mahu tahu sama ada ASB arwah perlu dibahagikan secara faraid, rujuk Duit ASB Arwah Kena Faraid Ke?.
Untuk unit yang masih berkaitan pembiayaan atau cagaran, jangan samakan dengan unit milik penuh. ASNB menyatakan unit yang dibiayai atau dicagar tertakluk kepada perjanjian dengan institusi kewangan. Panduan khususnya ada di ASB Arwah Ada Loan, Apa Jadi Bila Peminjam Meninggal?.
Tabung Haji: Ada Penamaan Biasa dan Ada Hibah Amanah
Tabung Haji sangat sesuai dijadikan contoh kerana dalam institusi yang sama, ada dua mekanisme yang kesannya berbeza.
1. Penamaan biasa Tabung Haji
FAQ rasmi TH menyatakan penama yang dilantik bertindak sebagai wasi atau pentadbir ke atas wang simpanan TH apabila pendeposit meninggal dunia.
Selepas menerima bayaran pengeluaran pusaka, penama mempunyai kewajipan mengagihkan baki wang si mati kepada waris yang berhak mengikut Hukum Syarak.
Rujuk FAQ Penamaan / Hibah Amanah Tabung Haji.
Kelebihan penamaan TH ialah dari sudut proses. TH menyatakan penamaan dibuat untuk memudahkan waris membuat pengeluaran simpanan si mati tanpa perlu mengemukakan Surat Kuasa atau Perintah daripada Bicara Kecil Pejabat Tanah, Mahkamah Syariah, Mahkamah Sivil atau Amanah Raya Berhad bagi pengeluaran tersebut.
Rujuk halaman rasmi Penamaan Waris Tabung Haji.
Sekali lagi, tidak perlu Surat Kuasa untuk pengeluaran melalui penamaan bukan bermaksud penama menjadi pemilik semua wang itu.
2. Hibah Amanah Tabung Haji
Hibah Amanah TH pula mempunyai kesan yang berbeza.
TH menerangkan bahawa Hibah Amanah ialah pemberian harta daripada akaun simpanan TH oleh pendeposit semasa hidup kepada Penerima Hibah Amanah.
TH juga menyatakan:
- pemberian Hibah Amanah tidak tertakluk kepada hukum faraid; dan
- harta yang telah dihibahkan dengan sempurna tidak boleh dituntut oleh waris lain mengikut faraid.
Rujuk Hibah Amanah Tabung Haji.
Lebih menarik, TH membenarkan pendeposit memilih Hibah Amanah bagi keseluruhan simpanan atau membuat gabungan Hibah Amanah dan Penamaan, dengan jumlah keseluruhan bahagian berjumlah 100%, tertakluk kepada terma semasa.
Jadi apabila melihat rekod TH arwah, jangan sekadar tanya:
“Ada penama tak?”
Tanya dengan lebih tepat:
“Ini Penamaan biasa TH atau Hibah Amanah TH?”
Jawapan kepada soalan itu boleh mengubah siapa sebenarnya berhak kepada wang tersebut.
Takaful: Penama Boleh Jadi Wasi atau Benefisiari Hibah Bersyarat
Untuk takaful, kita juga tidak boleh menyamaratakan semua penama.
Seksyen 142 dan Jadual 10 Akta Perkhidmatan Kewangan Islam 2013 [Akta 759] mengawal pembayaran manfaat kematian bagi sijil takaful keluarga dan sijil takaful kemalangan diri yang termasuk dalam skop Jadual tersebut.
Jadual 10 membenarkan peserta menamakan seseorang untuk menerima manfaat takaful sama ada:
- sebagai executor / wasi; atau
- sebagai benefisiari di bawah Hibah Bersyarat (conditional hibah).
Rujuk Akta Perkhidmatan Kewangan Islam 2013 — sumber Bank Negara Malaysia.
Kalau penama dipilih sebagai wasi
Wasi menerima manfaat takaful untuk mengurus dan mengagihkannya dalam pentadbiran pusaka mengikut wasiat peserta atau undang-undang pembahagian harta pusaka yang terpakai.
Dalam keadaan ini, wang yang masuk kepada wasi bukan automatik menjadi hak peribadi wasi.
Kalau penama ialah benefisiari Hibah Bersyarat
Kesannya berbeza.
Jadual 10 menyatakan penamaan sebagai benefisiari di bawah Hibah Bersyarat mempunyai kesan memindahkan pemilikan manfaat takaful kepada benefisiari apabila peserta meninggal dunia. Manfaat tersebut tidak menjadi sebahagian daripada harta pusaka peserta yang meninggal dunia.
Akta juga mempunyai peruntukan khusus berkaitan pemiutang jika sijil atau caruman dibuat dengan niat menipu pemiutang. Sebab itu elakkan ayat terlalu umum seperti “hibah takaful kebal daripada semua tuntutan dalam apa jua keadaan”.
Sebagai contoh praktikal, borang penamaan Syarikat Takaful Malaysia Keluarga Berhad membezakan dengan jelas pilihan Benefisiari di bawah Hibah Bersyarat dan Wasi.
Rujuk Borang Penamaan Takaful Malaysia.
Jadi kalau keluarga berkata:
“Arwah dah letak saya sebagai penama takaful.”
maklumat itu belum cukup.
Kita masih perlu tahu sama ada nama tersebut diletakkan sebagai wasi atau benefisiari Hibah Bersyarat.
Kenapa Penamaan Masih Penting Kalau Ada Yang Cuma Jadi Pentadbir?
Sebab penamaan bukan semata-mata tentang pemilikan. Ia juga tentang kelancaran tuntutan.
Bayangkan dua keadaan:
Keadaan A — ada penamaan yang sah
Institusi sudah mempunyai rekod siapa yang patut membuat tuntutan atau menerima bayaran mengikut mekanisme produk itu.
Keadaan B — tiada penamaan atau perancangan
Waris mungkin perlu melalui proses tambahan, membuktikan kuasa pentadbiran atau mendapatkan dokumen pusaka sebelum baki tertentu boleh dilepaskan, bergantung pada produk dan nilainya.
Sebab itu penamaan masih sangat berguna walaupun bagi KWSP atau Penamaan biasa TH, penama Muslim hanya bertindak sebagai pentadbir.
Kelebihannya ialah memudahkan wang dilepaskan kepada orang yang akan mengurusnya, bukan semestinya memberikan wang itu kepadanya sebagai hadiah.
Ini juga menjelaskan kenapa ayat ini salah:
“Kalau penama boleh keluar duit tanpa Surat Kuasa, mesti duit itu hak penama.”
Tidak semestinya.
Status tuntutan dan status pemilikan ialah dua perkara berbeza.
Jika anda sedang menguruskan pusaka keseluruhan dan bukan satu akaun sahaja, baca Cara Menguruskan Harta Pusaka Selepas Kematian supaya aset, hutang, waris dan dokumen dapat disusun bersama.
Checklist: Semak Penamaan Anda Sekarang
Kalau anda masih hidup dan mahu mudahkan urusan keluarga, buat semakan ini satu demi satu:
- KWSP: semak sama ada penamaan masih wujud dan maklumat penama masih sesuai.
- ASB/ASNB: jangan cari “penama ASB”; semak sama ada anda mempunyai Hibah Amanah ASNB atau tiada perancangan.
- Tabung Haji: semak sama ada anda menggunakan Penamaan biasa, Hibah Amanah, atau gabungan kedua-duanya.
- Takaful: semak borang/sijil dan pastikan anda tahu sama ada penama dilantik sebagai wasi atau benefisiari Hibah Bersyarat.
- Pastikan orang yang dinamakan tahu kewujudan penamaan atau instrumen tersebut.
- Selepas berlaku perubahan keluarga seperti perkahwinan, perceraian, kematian penama atau kelahiran anak, semak semula rekod kerana kesesuaian penamaan boleh berubah.
Jangan berhenti setakat “saya dah ada penama”.
Soalan yang lebih penting ialah:
Saya menamakan dia sebagai apa, dan apa kesan undang-undangnya apabila saya meninggal dunia?
Soalan Lazim
Kalau isteri penama KWSP 100%, semua duit jadi hak isteri?
Bagi ahli KWSP Muslim, tidak. KWSP menyatakan penama bertindak sebagai wasi/pentadbir yang perlu mengagihkan simpanan kepada waris yang berhak mengikut Undang-undang Islam.
ASB boleh letak penama sebagai wasi macam KWSP?
Tidak melalui sistem penama biasa ASNB. ASNB sendiri menerangkan unit amanah tidak menggunakan sistem penama seperti KWSP atau Tabung Haji. Bagi pemegang unit Muslim yang layak, ASNB menyediakan Hibah Amanah.
Penama Tabung Haji dapat duit terus dan boleh guna sendiri?
Bagi Penamaan biasa TH, penama bertindak sebagai wasi/pentadbir. TH membenarkan pengeluaran melalui penamaan tanpa Surat Kuasa atau Perintah tertentu, tetapi wang itu bukan automatik menjadi hak peribadi penama. Jika ia Hibah Amanah TH yang sempurna, kedudukannya berbeza.
Semua penama takaful ialah penerima hibah?
Tidak. Di bawah Jadual 10 Akta Perkhidmatan Kewangan Islam 2013, penama boleh ditetapkan sebagai wasi atau sebagai benefisiari di bawah Hibah Bersyarat. Semak borang dan sijil sebenar.
Kesimpulan
Perkataan “penama” nampak mudah, tetapi kesannya tidak sama bagi setiap produk.
Ingat perbezaan ini:
- KWSP Muslim: penama = wasi/pentadbir.
- ASB/ASNB: tiada penama biasa; Hibah Amanah = penerima hibah.
- Tabung Haji: Penamaan biasa = wasi/pentadbir; Hibah Amanah = penerima hibah.
- Takaful: penama boleh menjadi wasi atau benefisiari Hibah Bersyarat.
Jadi apabila seseorang meninggal dunia, jangan terus menggunakan wang hanya kerana nama anda tercatat sebagai penama. Semak dahulu jenis penamaan dan kapasiti anda menerima wang tersebut.
Jika dokumen arwah tidak jelas atau terdapat beberapa aset dengan bentuk penamaan yang berbeza, hubungi Hanaffi untuk semakan awal sebelum wang diagihkan atau digunakan.
Penafian: Artikel ini ialah panduan umum bagi konteks Malaysia dan fokus kepada orang Islam. Terma produk, prosedur tuntutan dan undang-undang boleh berubah. Semak rekod sebenar, dokumen produk dan sumber rasmi institusi sebelum membuat keputusan atau pengagihan.
