Ramai pernah dengar bahawa pentadbir harta pusaka boleh mengambil 5% daripada nilai pusaka sebagai upah. Masalahnya, ayat itu terlalu ringkas dan boleh menyebabkan pentadbir terus membuat potongan seolah-olah 5% ialah hak automatik.
Jawapan ringkasnya: tidak.
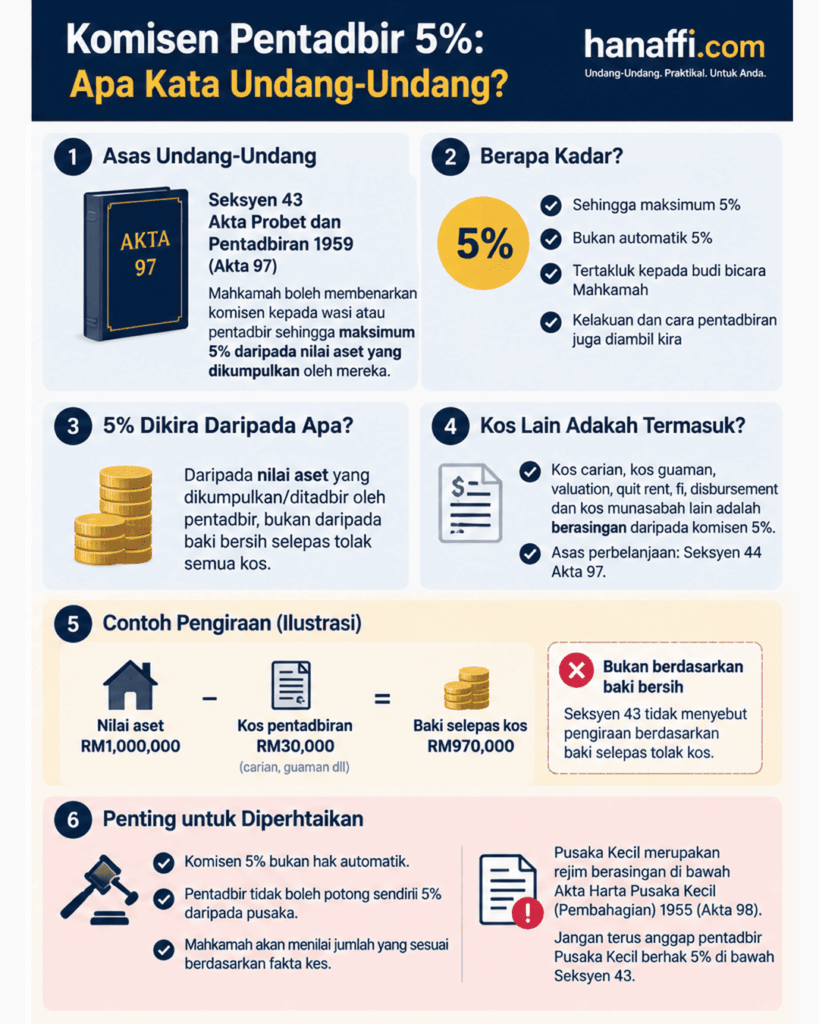
Seksyen 43 Akta Probet dan Pentadbiran 1959 [Akta 97] memberi kuasa kepada Mahkamah untuk membenarkan wasi atau pentadbir menerima komisen yang tidak melebihi 5% daripada nilai aset yang dikumpulkan oleh mereka. Mahkamah juga perlu melihat cara mereka menjalankan pentadbiran pusaka.
Maksudnya ada tiga perkara penting:
- 5% ialah kadar maksimum, bukan kadar tetap.
- Ia bukan hak automatik yang boleh terus dipotong sendiri.
- Wording Akta ialah “value of the assets collected by them”, bukannya “baki bersih pusaka selepas semua kos”.
Pada masa yang sama, kos munasabah yang benar-benar dikeluarkan untuk mentadbir pusaka ialah kategori yang berasingan. Seksyen 44 menyentuh perbelanjaan munasabah yang ditanggung oleh wasi atau pentadbir.
Jadi, jangan campurkan komisen pentadbir, kos sebenar pentadbiran, dan fi profesional pihak ketiga seolah-olah semuanya satu bayaran.
Dari Mana Datang Angka 5%?
Punca utama ialah Seksyen 43 Akta Probet dan Pentadbiran 1959 [Akta 97].
Peruntukan itu pada asasnya menyatakan bahawa Mahkamah boleh, mengikut budi bicaranya, membenarkan wasi atau pentadbir menerima komisen sehingga 5% daripada nilai aset yang dikumpulkan oleh mereka.
Rujuk Seksyen 43 Akta Probet dan Pentadbiran 1959.
Satu lagi ayat penting dalam Seksyen 43 ialah Mahkamah mengambil kira sama ada Mahkamah berpuas hati atau tidak dengan conduct atau cara pentadbir menjalankan pentadbiran pusaka.
Jadi undang-undang tidak menetapkan formula:
Nilai pusaka × 5% = upah wajib pentadbir.
Formula itu terlalu mudah dan tidak tepat.
Adakah Pentadbir Terus Berhak Ambil 5%?
Tidak secara automatik.
Perkataan penting dalam Seksyen 43 ialah Mahkamah “may in its own discretion allow” komisen tersebut.
Ini bermaksud Mahkamah mempunyai budi bicara sama ada hendak membenarkan komisen dan berapa kadarnya, tertakluk kepada had maksimum 5%.
Dalam kes Fong Ah Tai & Ors v Fong Yoon Heng & Anor, pentadbir memasukkan tuntutan fi pentadbiran 5% dalam akaun pusaka. Mahkamah menerima beberapa perbelanjaan lain yang telah dibuktikan, tetapi tidak membenarkan tuntutan 5% itu kerana asas tuntutannya tidak mencukupi.
Pengajaran praktikalnya mudah:
Jangan terus mengambil 5% hanya kerana seseorang itu telah dilantik sebagai pentadbir.
Pentadbir perlu boleh menerangkan apa yang telah dilakukan, aset apa yang telah dikumpulkan atau diuruskan, rekod transaksi dan asas untuk memohon komisen.
Baca juga tugas pentadbir harta pusaka supaya peranan pentadbir tidak dilihat sekadar sebagai orang yang menerima dan membahagikan wang.
5% Dikira Daripada Nilai Kasar atau Nilai Bersih?
Ini bahagian yang selalu mengelirukan.
Seksyen 43 tidak menggunakan istilah:
- “nilai bersih pusaka”;
- “baki selepas semua hutang dan kos”; atau
- “jumlah yang akhirnya diterima oleh waris”.
Perkataan yang digunakan ialah nilai aset yang dikumpulkan oleh wasi atau pentadbir.
Jadi, jika seseorang bertanya:
“Selepas tolak lawyer, carian dan kos lain, baru kira 5% ke?”
Saya tidak akan terus menjawab “ya”.
Undang-undang tidak menyatakan 5% dikira daripada baki bersih seperti itu.
Tetapi pada masa yang sama, jangan pula menukar ayat undang-undang menjadi:
“5% daripada seluruh nilai harta pusaka secara automatik.”
Itu pun tidak tepat.
Perlu kenal pasti aset yang benar-benar menjadi asas pentadbiran dan dikumpulkan oleh pentadbir, kemudian komisen — jika dituntut — tetap tertakluk kepada budi bicara Mahkamah.
Dalam kes Punithavati @ Pushpambigai Ponniah v Goh Mary & Ors, isu nilai aset pusaka menjadi penting dalam menentukan remuneration. Ini menguatkan keperluan untuk menentukan nilai aset yang relevan terlebih dahulu, bukannya sekadar memilih angka pusaka secara kasar.
Adakah Kos Guaman, Carian dan Penilaian Termasuk Dalam 5%?
Secara prinsip, komisen dan perbelanjaan pentadbiran ialah dua kategori berbeza.
Seksyen 44 Akta 97 menyatakan bahawa Mahkamah hendaklah membenarkan perbelanjaan testamentary dan perbelanjaan lain yang munasabah yang ditanggung oleh wasi atau pentadbir, di samping perbelanjaan pengebumian dan upacara keagamaan yang munasabah dalam skop peruntukan tersebut.
Rujuk Seksyen 44 Akta Probet dan Pentadbiran 1959.
Dalam Fong Ah Tai, Mahkamah menerima sebagai perbelanjaan pusaka yang telah dibuktikan antara lain:
- fi guaman dan disbursement;
- komisen broker; dan
- quit rent serta assessment.
Tetapi Mahkamah pada masa yang sama menolak tuntutan fi pentadbiran 5%.
Ini menunjukkan dengan jelas bahawa perbelanjaan sebenar tidak semestinya “sudah termasuk” dalam komisen 5%.
Namun jangan pula membuat satu lagi generalisasi bahawa setiap resit yang ada mesti dibayar oleh pusaka.
Soalan yang patut ditanya ialah:
- Adakah perbelanjaan itu benar-benar berkaitan dengan pentadbiran pusaka?
- Adakah ia perlu?
- Adakah jumlahnya munasabah?
- Adakah terdapat invois, resit atau bukti bayaran?
- Adakah pentadbir mempunyai kuasa atau asas yang sesuai untuk menanggung kos itu?
Bagaimana dengan kos carian?
Kos carian rasmi tanah, carian dokumen, penilaian dan disbursement boleh menjadi contoh kos pentadbiran yang berpotensi munasabah apabila benar-benar diperlukan untuk urusan pusaka.
Tetapi jangan jadikan senarai ini sebagai “semua kos mesti dibayar daripada pusaka”. Setiap kos perlu mempunyai tujuan dan bukti.
Bezakan Tiga Jenis Bayaran
| Jenis | Apa maksudnya? | Asas utama |
|---|---|---|
| Komisen pentadbir/wasi | Remuneration kerana menjalankan tugas pentadbiran | Seksyen 43; sehingga 5%; budi bicara Mahkamah |
| Perbelanjaan pentadbiran | Kos sebenar yang munasabah dan ditanggung untuk urusan pusaka | Seksyen 44 dan bukti perbelanjaan |
| Fi profesional/perkhidmatan | Bayaran kepada peguam, perunding atau penyedia perkhidmatan berdasarkan kerja yang dilantik | Engagement, skop kerja, invois dan asas pembayaran; bukan automatik komisen Seksyen 43 |
Pemisahan ini penting kerana seseorang boleh tersilap membuat tuntutan berganda.
Contohnya, pentadbir tidak patut berkata:
“Saya ambil 5% untuk jadi pentadbir, kemudian semua kos yang saya keluarkan saya campur sekali tanpa rekod.”
Komisen dan reimbursement kos perlu direkodkan secara berasingan supaya waris boleh melihat apa sebenarnya yang dibayar.
Contoh Pengiraan: Jangan Terus Darab 5%
Katakan aset yang relevan bernilai RM1,000,000.
Kos guaman, carian, penilaian dan disbursement yang telah dibuktikan berjumlah RM30,000.
Kesilapan pertama ialah terus membuat formula:
RM970,000 × 5% = RM48,500.
Seksyen 43 tidak menyatakan formula “baki bersih selepas kos × 5%”.
Kesilapan kedua pula ialah terus membuat formula:
RM1,000,000 × 5% = RM50,000 dan pentadbir terus ambil.
Itu juga salah kerana 5% bukan hak automatik.
Cara lebih tepat melihatnya ialah:
- kenal pasti nilai aset yang benar-benar dikumpulkan atau ditadbir;
- asingkan perbelanjaan munasabah yang telah ditanggung dan dibuktikan;
- jika pentadbir menuntut komisen, tuntutan itu dinilai secara berasingan;
- kadar komisen, jika dibenarkan, tidak boleh melebihi 5%.
Jadi angka RM50,000 dalam contoh tadi ialah had matematik 5% jika RM1 juta benar-benar menjadi asas yang diterima, bukannya jumlah yang pasti akan diberikan.
Bagaimana Dengan Fi Perkhidmatan Pengurusan Pusaka?
Ini juga perlu dipisahkan.
Jika waris melantik seorang peguam, perunding atau penyedia perkhidmatan untuk membantu menyediakan dokumen, membuat susulan, menjalankan carian atau mengurus proses, fi tersebut bukan secara automatik komisen Seksyen 43.
Begitu juga jika Hanaffi mengenakan fi pengurusan kes pusaka berdasarkan skop kerja yang dipersetujui.
Fi perkhidmatan sepatutnya mempunyai:
- skop kerja;
- kadar atau sebut harga;
- siapa yang melantik;
- invois atau rekod bayaran; dan
- penjelasan sama ada ia dibayar secara peribadi oleh pelanggan atau dicadangkan sebagai perbelanjaan pusaka.
Perkara yang saya tidak akan nyatakan secara umum ialah:
“Semua fee pengurusan boleh terus ditolak daripada pusaka.”
Itu terlalu luas.
Sama ada sesuatu fi profesional boleh dibebankan kepada pusaka bergantung kepada fakta, kuasa, persetujuan atau arahan yang berkenaan serta kewajaran kos tersebut.
Jika anda mahu memahami fi rasmi dan kos proses secara lebih umum, rujuk panduan pengurusan harta pusaka.
Adakah Kaedah 5% Ini Sama Untuk Pusaka Kecil?
Di sinilah kita perlu lebih berhati-hati.
Seksyen 43 berada dalam Akta Probet dan Pentadbiran 1959 [Akta 97]. Dalam Akta itu, “Court” merujuk kepada Mahkamah Tinggi atau pegawai Mahkamah yang diberi kuasa, dan “administrator” berkaitan pemberian pentadbiran di bawah kerangka Akta tersebut.
Pusaka Kecil pula mempunyai kerangka khusus di bawah Akta Harta Pusaka Kecil (Pembahagian) 1955 [Akta 98].
Dalam semakan Akta 98 bagi artikel ini, saya tidak mengenal pasti peruntukan sepadan yang secara terus memberikan “komisen 5%” kepada semua pentadbir Pusaka Kecil.
Ini tidak bermaksud semua isu remuneration dalam Pusaka Kecil boleh dijawab dengan satu ayat “tak boleh”. Akta 98 juga mempunyai mekanisme Surat Kuasa Mentadbir dalam keadaan tertentu, dan dokumen atau perintah kes sebenar perlu diperiksa.
Tetapi dari sudut penerangan kepada orang ramai, ayat yang selamat ialah:
Jangan beritahu waris bahawa setiap pentadbir Pusaka Kecil automatik berhak mengambil 5% berdasarkan Seksyen 43.
Jika tuntutan remuneration hendak dibuat, semak forum, jenis pelantikan, Surat Kuasa Mentadbir atau perintah sebenar dan punca kuasa yang digunakan.
Rekod Yang Patut Disimpan Oleh Pentadbir
Jika pentadbir mengeluarkan wang atau membuat tuntutan berkaitan pusaka, simpan sekurang-kurangnya:
- inventori aset yang diterima atau dikumpulkan;
- nilai aset dan dokumen penilaian jika ada;
- penyata akaun atau bukti wang diterima;
- invois peguam;
- resit carian;
- resit penilaian;
- quit rent, assessment atau bayaran berkaitan hartanah;
- resit tol, penghantaran atau disbursement yang benar-benar berkaitan jika hendak dituntut;
- sebut harga atau engagement bagi penyedia perkhidmatan;
- akaun pembayaran kepada waris; dan
- apa-apa kelulusan, persetujuan atau arahan Mahkamah yang berkaitan dengan remuneration.
Prinsipnya:
Jika wang pusaka keluar, mesti ada sebab dan rekod.
Pengalaman Tuan Hanaffi: Jangan Campur Semua Bayaran Dalam Satu Angka
Dalam urusan pusaka, satu masalah yang mudah mencetuskan pertikaian ialah apabila waris hanya nampak satu angka besar yang telah ditolak daripada pusaka tanpa tahu apa pecahannya.
Lebih teratur jika akaun menunjukkan secara berasingan:
- kos sebenar yang telah dibayar;
- fi profesional pihak ketiga;
- pembayaran hutang atau tanggungan pusaka; dan
- apa-apa komisen pentadbir yang benar-benar dibenarkan.
Apabila semua perkara dicampur sebagai “kos urus pusaka”, waris sukar menyemak sama ada tuntutan itu benar-benar munasabah.
Jika anda mahu memahami proses pusaka dari awal hingga pelaksanaan perintah secara lebih tersusun, buku Pusaka Terbiar, Waris Terbeban boleh dijadikan panduan asas. Lihat maklumat buku di PusakaKecilOnline.com.
Kesilapan Lazim Tentang Fee Pentadbir 5%
1. Anggap 5% ialah hak automatik
Tidak. Seksyen 43 menggunakan budi bicara Mahkamah dan kadar maksimum 5%.
2. Terus kira 5% daripada seluruh pusaka
Wording statut ialah nilai aset yang dikumpulkan oleh wasi atau pentadbir. Jangan tukar wording itu menjadi “5% daripada semua harta” tanpa melihat fakta.
3. Kira daripada baki bersih selepas kos sebagai formula wajib
Seksyen 43 juga tidak menyatakan formula tersebut.
4. Anggap semua kos sudah termasuk dalam 5%
Komisen dan perbelanjaan mempunyai peruntukan serta fungsi yang berbeza.
5. Anggap semua resit boleh dibayar oleh pusaka
Kos perlu berkaitan, munasabah dan boleh dibuktikan.
6. Samakan fi perunding dengan komisen pentadbir
Fi profesional berdasarkan engagement tidak berubah menjadi komisen Seksyen 43 hanya kerana kerja itu berkaitan dengan pusaka.
7. Guna aturan 5% Mahkamah Tinggi kepada semua kes Pusaka Kecil
Jangan buat generalisasi itu tanpa menyemak punca kuasa dan dokumen pelantikan sebenar.
Soalan Lazim
Adakah pentadbir harta pusaka memang dapat 5%?
Tidak secara automatik. Di bawah Seksyen 43 Akta 97, Mahkamah boleh membenarkan komisen sehingga 5% dan mengambil kira cara pentadbiran pusaka dijalankan.
Kalau pusaka RM500,000, boleh terus ambil RM25,000?
Tidak. RM25,000 hanya bersamaan 5% secara matematik. Ia bukan bukti bahawa jumlah itu telah diluluskan sebagai komisen.
Adakah hutang si mati perlu ditolak dahulu sebelum kira komisen?
Seksyen 43 menggunakan asas “nilai aset yang dikumpulkan”, bukan frasa “baki bersih selepas hutang”. Jangan gunakan formula net estate tanpa asas khusus.
Kos lawyer termasuk dalam 5%?
Tidak semestinya. Fi guaman yang munasabah dan dibuktikan boleh berada sebagai perbelanjaan pentadbiran yang berasingan daripada komisen, bergantung kepada keadaan kes.
Kos carian tanah boleh dituntut?
Kos carian yang benar-benar perlu untuk pentadbiran boleh direkodkan sebagai perbelanjaan dan dinilai berdasarkan kewajaran serta bukti. Jangan anggap setiap carian atau perbelanjaan automatik ditanggung oleh pusaka.
Kalau pentadbir juga waris, masih boleh mohon komisen?
Menjadi waris tidak dengan sendirinya menjadikan 5% automatik. Tuntutan komisen tetap perlu dilihat dalam kerangka Seksyen 43 dan keadaan pentadbiran sebenar.
Adakah pentadbir Pusaka Kecil automatik berhak 5%?
Jangan nyatakan begitu. Seksyen 43 ialah peruntukan Akta 97. Tiada peruntukan sepadan 5% dikenal pasti dalam semakan Akta 98 untuk artikel ini. Semak jenis pelantikan dan dokumen kes sebenar.
Kesimpulan
Perkara paling penting ialah jangan menyebut “fee pentadbir 5%” seolah-olah ia satu caj standard.
Seksyen 43 membenarkan Mahkamah memberi komisen sehingga 5% daripada nilai aset yang dikumpulkan oleh wasi atau pentadbir. Ia bukan hak automatik dan bukan kadar tetap.
Kos sebenar seperti fi guaman atau perbelanjaan pentadbiran yang munasabah pula perlu diasingkan dan dibuktikan. Fi profesional penyedia perkhidmatan juga perlu direkodkan berdasarkan engagement dan tidak patut dicampurkan dengan komisen Seksyen 43.
Jika anda sedang mengurus pusaka dan mahu menyusun aset, kos, dokumen serta langkah pentadbiran sebelum pembahagian dibuat, hubungi Hanaffi untuk perundingan pengurusan harta pusaka.